
Compte de TVA autoliquidée : comptabilisation et règles
 Noel
•
31 octobre 2026
Quand une facture arrive sans TVA, le réflexe peut sembler déroutant. Pourtant, le compte de TVA autoliquidée représente un mécanisme simple dès qu’on comprend qui déclare, qui déduit et à quel moment. Il s’agit d’une règle utile pour l’entreprise, car elle clarifie la déclaration, sécurise l’écriture comptable et évite les erreurs entre client et fournisseur. Bien maîtrisé, ce fonctionnement facilite la gestion fiscale, protège la trésorerie et rend la lecture des documents beaucoup plus nette.
Dans cet article, vous allez voir comment fonctionne l’autoliquidation, dans quels cas elle s’applique et comment la traiter sans confusion. L’idée est de relier le cadre comptable, la mention à faire figurer sur la facture et les bons réflexes de déclaration. Si vous cherchez à comprendre le compte de TVA autoliquidée, vous verrez qu’il s’agit surtout d’un automatisme de gestion à adopter pour rester conforme, éviter les oublis et mieux piloter vos flux.
Comprendre le mécanisme de la TVA sans se tromper
L’autoliquidation change la logique habituelle : au lieu de collecter la taxe puis de la reverser, l’entreprise cliente la déclare elle-même. Dans ce régime, le principe est double, car la TVA devient à la fois due et déductible selon l’opération. Une entreprise qui reçoit une facture concernée n’a donc pas le même réflexe qu’en TVA classique. Cette information est essentielle pour l’article de gestion interne, car elle évite de confondre paiement et déclaration.
Pour bien retenir la différence, gardez en tête ces repères : la TVA classique est facturée par le vendeur, alors que l’autoliquidation inverse la logique. Le régime peut concerner une livraison, une prestation ou une opération spécifique. Dans certains cas, la TVA reste déductible dans la même déclaration, ce qui limite l’impact sur la trésorerie.
- En TVA classique, le fournisseur collecte la taxe.
- En autoliquidation, le client déclare la taxe.
- Le régime peut être légalement imposé selon l’opération.
- La TVA déductible et la TVA due se compensent souvent.
Pourquoi l’autoliquidation change la logique habituelle
Le mécanisme repose sur trois acteurs à identifier : le fournisseur, le client et l’administration. Quand l’autoliquidation s’applique, l’entreprise n’attend pas une facture avec taxe pour payer. Elle inscrit l’opération dans sa déclaration, puis la TVA devient déductible si le droit à déduction existe. Exemple simple : un sous-traitant facture 1 000 euros hors taxe, et l’acheteur reporte lui-même la taxe correspondante. Autre exemple : une prestation intracommunautaire suit la même logique, mais avec un contrôle plus attentif du cadre européen.
Ce que l’entreprise doit retenir dès le départ
Le point clé est de distinguer la facture, la déclaration et l’écriture comptable. L’autoliquidation n’est pas une taxe supplémentaire : c’est une méthode de traitement. Si vous tenez votre dossier avec rigueur, vous évitez les écarts entre le montant facturé et le montant déclaré. Le régime reste donc neutre dans beaucoup de situations, mais il demande de la méthode.
Qui doit autoliquider et dans quels cas cela s’applique
L’autoliquidation peut concerner plusieurs profils, mais pas tout le monde au même titre. En pratique, elle vise surtout les professionnels assujettis dans un cadre français ou européen. Le client devient alors l’acteur central de l’opération, car il doit déclarer la TVA au lieu de la recevoir sur la facture. Selon le régime, le donneur d’ordre et son prestataire doivent vérifier la nature exacte du service ou de la prestation.
Voici les profils les plus souvent concernés :
- une entreprise assujettie à la TVA ;
- un client professionnel recevant une prestation particulière ;
- un donneur d’ordre dans certains travaux ;
- un fournisseur établi dans un autre État européen ;
- un acteur soumis à une opération intracommunautaire.
Les cas d’application reviennent souvent dans les services, la sous-traitance ou les échanges transfrontaliers. Dans chaque cas, le bon réflexe consiste à vérifier le régime applicable avant toute facturation.
Les opérations qui relèvent du dispositif
Le dispositif peut concerner une prestation de services, une livraison particulière, une opération intracommunautaire ou certains travaux confiés à un tiers. Le donneur d’ordre doit alors contrôler le statut du client et la nature du service. L’entreprise qui facture sans taxe doit aussi savoir si l’autoliquidation est imposée par le code français ou par une règle européenne. Un cas fréquent : un prestataire français intervient pour une société établie à l’étranger, et la TVA suit alors une logique différente.
Les situations où il ne faut pas l’appliquer
Il ne faut pas autoliquider si le cas ne correspond pas au régime prévu. Une erreur de qualification suffit à créer un écart de déclaration, surtout quand la prestation ressemble à un service soumis mais ne l’est pas. Le mieux est de vérifier la nature de l’opération, le lieu d’imposition et le statut du client avant d’émettre le document.
Sous-traitance BTP : le cas pratique à connaître
Dans le bâtiment, l’autoliquidation est souvent le premier exemple cité, parce qu’elle touche directement le travail en sous-traitance. Le donneur d’ordre confie une mission à un sous-traitant, puis la facture est émise sans TVA lorsque les conditions sont réunies. Le chantier devient alors un cas très concret, où la facturation doit rester propre et cohérente avec la mention obligatoire. Ici, l’autoliquidation n’est pas un détail : elle structure la relation entre les deux entreprises.
Les bons réflexes sont simples :
- vérifier si le travail relève bien de la sous-traitance BTP ;
- contrôler le rôle du donneur d’ordre avant de facturer ;
- indiquer une prestation sans TVA sur la facture ;
- déclarer l’opération du côté du client selon le régime applicable.
Exemple : sur un chantier de rénovation à Lyon, un sous-traitant facture 2 400 euros hors taxe pour des travaux précis. Le client reçoit une facture sans TVA et la traite ensuite dans sa propre déclaration.
Le rôle du donneur d’ordre dans le BTP
Le donneur d’ordre doit s’assurer que le cadre de l’autoliquidation est bien rempli. Il ne s’agit pas seulement de payer la facture, mais aussi de la traiter correctement dans sa comptabilité. Le sous-traitant, lui, facture sans TVA et conserve une trace claire du travail réalisé. Cette répartition évite les confusions et sécurise le dossier.
Ce que le sous-traitant doit vérifier avant d’émettre sa facture
Avant d’émettre sa facture, le sous-traitant doit contrôler le statut du client, la nature du travail et la mention à inscrire. Il doit aussi vérifier que l’autoliquidation s’applique bien au chantier concerné. Une facture mal rédigée peut créer un blocage administratif, alors qu’un document précis simplifie tout le traitement.
Écrire une facture conforme et éviter les erreurs
La facturation doit être claire, car la moindre ambiguïté peut compliquer la suite. Quand l’autoliquidation s’applique, le vendeur ou le fournisseur n’indique pas de TVA à facturer. Il doit établir un document propre, avec une mention obligatoire et un montant hors taxe lisible. L’autoliquidation doit apparaître sans détour, afin que le client comprenne immédiatement le traitement fiscal attendu.
Voici les points à faire figurer :
- l’identité du vendeur et du fournisseur ;
- la nature de l’achat ou de la prestation ;
- le montant hors taxe ;
- la mention d’autoliquidation ;
- l’absence de TVA facturée.
Formulation possible : « TVA autoliquidation par le client selon le cadre applicable ». Cette mention rend la facturation plus sûre et aide à établir un dossier cohérent. Le plus important reste d’indiquer le bon cadre, sans surcharger le document.
| Facture avec TVA | Facture sans TVA |
|---|---|
| Montant HT + TVA + total TTC | Montant HT seul, avec mention d’autoliquidation |
| Le fournisseur collecte la TVA | Le client traite la TVA dans sa déclaration |
| Le vendeur encaisse la taxe | La taxe est déclarée par l’acheteur |
Les erreurs les plus courantes sont simples : oublier la mention, faire apparaître une TVA à tort ou mélanger les règles selon le cas. Une bonne facturation évite ces pièges et protège votre dossier.
La bonne formulation à inscrire sur le document
La mention doit être explicite, courte et cohérente avec l’opération. Vous pouvez écrire que la TVA est autoliquidée par le client selon le régime applicable. Ce libellé aide le fournisseur à rester conforme et permet au client de comprendre immédiatement son obligation.
Les erreurs de rédaction qui peuvent poser problème
Ne laissez pas une facture ambiguë : une mention incomplète, un montant incohérent ou une TVA ajoutée par réflexe peuvent créer un décalage comptable. Dans le cadre de l’autoliquidation, la clarté du document vaut presque autant que le calcul lui-même.
Comptabiliser l’opération et la déclarer correctement
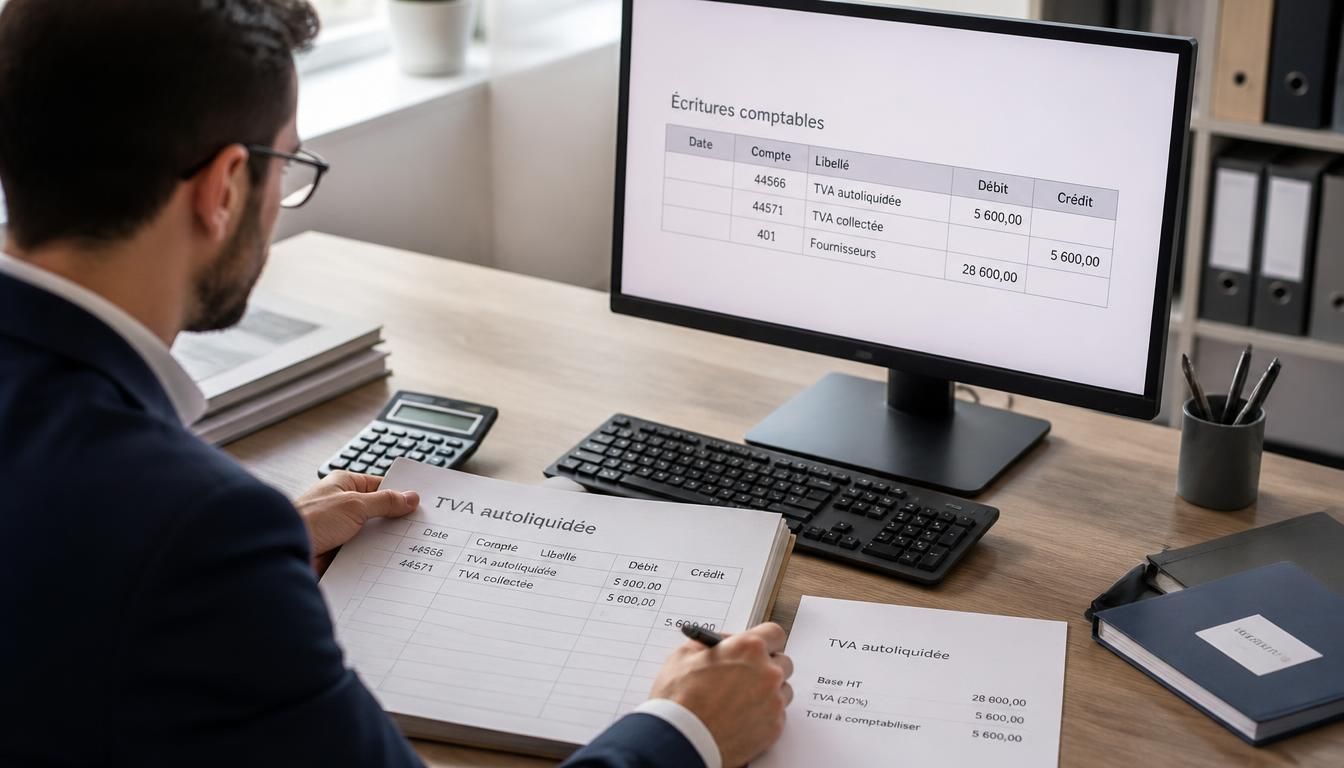
Le traitement comptable repose sur une logique simple : la TVA due et la TVA déductible sont enregistrées en parallèle. Le comptable doit donc passer les écritures avec méthode pour que la déclaration reste juste. Dans ce cadre fiscal, l’autoliquidation ne doit pas être oubliée, car elle influence l’impôt à reverser ou à neutraliser selon le droit à déduction. La trésorerie peut rester stable, mais seulement si les écritures sont bien préparées.
Les écritures à passer sont généralement les suivantes :
- enregistrer l’achat ou la prestation hors taxe ;
- comptabiliser la TVA collectée au bon compte ;
- comptabiliser la TVA déductible dans le même temps ;
- vérifier la cohérence avant la déclaration.
Exemple simplifié : un montant hors taxe de 1 000 euros est saisi, puis la TVA est portée à la fois en collectée et en déductible. Le comptable contrôle ensuite que le total est bien équilibré avant l’envoi.
Comment enregistrer la TVA collectée et la TVA déductible
Le principe est de ne pas laisser l’opération incomplète. La TVA collectée est déclarée, puis la TVA déductible est enregistrée si elle est récupérable. Le comptable vérifie alors le montant, le cadre légal et la nature de l’opération. Ce double mouvement évite les écarts et sécurise la lecture du dossier.
Ce qu’il faut contrôler avant d’envoyer la déclaration
Avant d’envoyer la déclaration, contrôlez la rubrique utilisée, le montant saisi et la cohérence entre facture et écriture. Si un élément manque, l’autoliquidation peut être mal traitée. Un contrôle rapide prend quelques minutes, mais il évite souvent une correction plus lourde ensuite.
Cas particuliers, pièges fréquents et bons réflexes
Certains cas demandent plus d’attention, surtout en intracommunautaire, en importation ou en immobilier. Le régime change selon le contexte, et l’autoliquidation ne se traite pas toujours de la même façon. Une entreprise qui travaille avec un partenaire européen doit par exemple vérifier si l’opération relève d’un service intracommunautaire ou d’une importation soumise à un autre cadre. Dans l’immobilier, la vigilance est encore plus forte, car le traitement légal dépend de l’article applicable.
Les pièges à éviter sont souvent les mêmes :
- appliquer l’autoliquidation à tort ;
- oublier la mention sur la facture ;
- confondre importation et opération intracommunautaire ;
- mal traiter la TVA déductible ;
- négliger un service soumis à une règle spécifique.
Avant de valider le dossier, vérifiez le contexte, le pays concerné et la nature exacte de l’opération. Exemple : une prestation française peut suivre une logique différente d’un service intracommunautaire facturé à un client européen.
Les cas où le régime change selon le contexte
En intracommunautaire, l’autoliquidation peut être exigée même si la facture vient d’un fournisseur étranger. En importation, le traitement suit une autre logique, avec une déclaration adaptée. Dans l’immobilier, le cadre légal impose souvent un contrôle plus précis. Chaque cas mérite donc une vérification spécifique.
Les vérifications utiles avant d’autoliquider
Relisez toujours la nature du service, le pays du client et la mention portée sur le document. Gardez aussi une preuve du traitement comptable. Cette information simple évite bien des corrections, surtout lorsque plusieurs opérations se ressemblent dans le même dossier.
FAQ – Questions fréquentes sur la TVA autoliquidée
Qu’est-ce que l’autoliquidation de la TVA, en une phrase simple ?
C’est un mécanisme où le client déclare lui-même la TVA au lieu de la recevoir sur la facture du fournisseur.
Dans quels cas une entreprise doit-elle la déclarer elle-même ?
Lorsque l’opération relève d’un régime prévu, par exemple en sous-traitance, en intracommunautaire ou dans certains services spécifiques.
Quelle mention faut-il écrire sur la facture ?
Il faut indiquer une mention claire d’autoliquidation, avec une formulation qui précise que la TVA est déclarée par le client.
La TVA autoliquidée est-elle toujours déductible ?
Non, elle n’est déductible que si l’opération ouvre droit à déduction selon le régime fiscal applicable.
Qui paie réellement la TVA dans ce mécanisme ?
Le client la déclare, mais elle n’est pas forcément payée au fournisseur ; elle est traitée dans la déclaration de l’entreprise concernée.
Que faire si la mention a été oubliée sur le document ?
Il faut corriger la facture ou demander un document rectificatif pour sécuriser la déclaration et la comptabilité.
Le traitement est-il différent en cas d’opération intracommunautaire ?
Oui, car le cadre européen peut modifier la manière de déclarer et de justifier l’autoliquidation selon le type d’opération.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité