
Quelle mention sur une facture exonérée de TVA ?
 Noel
•
20 octobre 2026
La conformité d’une facture de formation peut vite devenir un casse-tête, surtout quand vous devez prouver que l’absence de TVA repose sur une base solide. La mention de facture pour l’exonération de TVA en formation professionnelle est précisément ce petit détail qui sécurise votre document et rassure votre client. Elle permet de justifier l’exonération, d’éviter les ambiguïtés comptables et de garder une facturation claire. Dans cet article, vous allez voir le régime applicable, les conditions à réunir, les justificatifs à conserver et les erreurs à éviter.
Comprendre le régime de TVA applicable à une formation professionnelle
En pratique, la TVA en formation dépend du cadre fiscal de votre activité. Une formation peut être taxable ou relever d’une exonération, selon le principe posé par la loi et précisé par le CGI français. L’administration fiscale examine la nature de la prestation, le statut de l’organisme et la place de la directive européenne dans le régime applicable. Pour une société, le bon réflexe consiste à vérifier si la formation entre bien dans le champ prévu avant d’émettre la facture. Pour approfondir ce sujet, consultez notre guide sur exonération tva formation.
| Situation | Effet sur la TVA |
|---|---|
| Activité taxable | TVA facturée au client |
| Activité exonérée | TVA non facturée, sous conditions |
Le rôle de l’administration est central : elle rappelle qu’un organisme ne peut pas décider seul qu’une formation est exonérée. Le droit français suit un cadre précis, et chaque prestation doit être analysée au cas par cas. C’est ce principe qui évite les erreurs de facturation et les régularisations ultérieures.
Quand une activité de formation devient-elle taxable ?
Une formation devient taxable dès qu’elle sort du cadre prévu par le régime de formation professionnelle. Par exemple, si l’activité ressemble davantage à une prestation de conseil, de coaching ou de mise à disposition d’outils, l’administration peut considérer que la formation n’entre plus dans le bon régime. Le professionnel doit alors traiter l’opération comme une activité taxable, même si le mot “formation” apparaît dans son offre.
Pourquoi certaines formations relèvent-elles d’un régime exonéré ?
Parce que le législateur a prévu qu’une formation répondant à des critères précis peut bénéficier d’une exonération. L’idée est simple : si l’organisme agit dans un cadre déclaré, avec une prestation de formation réelle, la facture peut être émise sans TVA. Cette logique protège l’activité pédagogique et évite de renchérir inutilement le coût pour le client. Mais attention, l’exonération reste encadrée par l’administration et par la directive applicable.
Les conditions à réunir pour facturer sans TVA en toute sécurité
Avant de facturer sans TVA, vous devez vérifier chaque condition avec méthode. Une formation éligible suppose un organisme déclaré, une activité réellement pédagogique et une réglementation suivie de près. L’exonération n’est pas automatique : il faut obtenir une attestation ou une autorisation lorsque le cadre l’exige, puis conserver les preuves utiles. Un prestataire indépendant comme une société de formation doit agir avec prudence, car une mauvaise lecture du régime peut fragiliser toute la chaîne de facturation.
- Vérifier que la formation entre bien dans le champ légal prévu.
- Obtenir l’attestation ou l’autorisation requise avant d’émettre la facture.
- Contrôler que l’organisme ou le formateur indépendant est correctement déclaré.
- Conserver les justificatifs liés à l’exercice, au programme et au client.
Dans la pratique, l’administration attend un dossier cohérent : documents de déclaration, attestations, programme de formation et éléments prouvant la réalité de l’activité. Si vous travaillez seul, en indépendant, ou via une société, la même vigilance s’impose. Le bon interlocuteur dépend de votre situation, mais l’administration fiscale et les services compétents en matière de formation restent les repères à connaître.
Quelles preuves faut-il conserver avant d’émettre la facture ?
Gardez tout ce qui permet d’illustrer la réalité de la formation : convention, programme, feuille d’émargement, attestation d’exonération et échanges avec le client. Ces pièces montrent que vous avez obtenu le bon cadre et que la facturation sans TVA repose sur une base sérieuse. En cas de contrôle, elles facilitent la lecture du dossier et évitent une remise en cause de l’exonération.
Comment vérifier qu’une formation est réellement éligible ?
Posez-vous trois questions simples : la prestation est-elle bien une formation, l’organisme est-il déclaré, et le statut fiscal permet-il de facturer sans TVA ? Si la réponse est floue sur un seul point, mieux vaut demander une validation avant de faire partir la facture. Cette vérification protège votre exercice et évite d’avoir à corriger ensuite une facturation déjà envoyée.
Rédiger la facture correcte et éviter les erreurs de mention
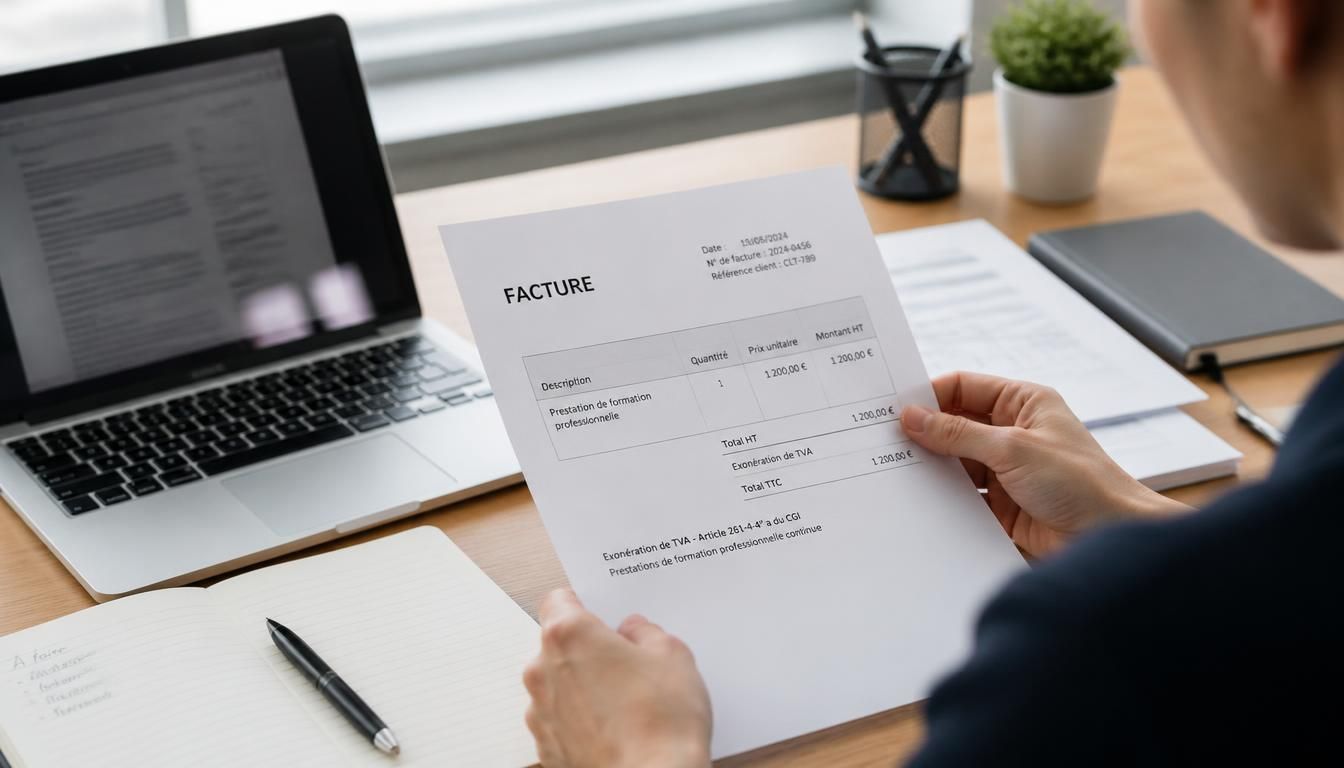
Une facture de formation doit rester lisible, cohérente et parfaitement alignée avec le statut fiscal de l’opération. Pour facturer correctement, commencez par identifier le type de prestation, puis vérifiez si la ligne de facturation doit rester hors TVA ou non. Le client doit comprendre immédiatement pourquoi aucun montant de taxe n’apparaît. Une mention mal formulée peut créer un doute, surtout si la société propose plusieurs types de services. Le conseil le plus utile est simple : standardisez votre modèle, puis modifiez seulement ce qui change d’une formation à l’autre.
Sur la ligne de facturation, le titre doit être précis : “prestation de formation” plutôt que “accompagnement” ou “mission”. Si la formation est exonérée, ajoutez une mention claire indiquant l’exonération de TVA et évitez toute ambiguïté sur les frais annexes. Certains frais peuvent relever d’un autre type d’opération, donc chaque ligne doit être vérifiée séparément. Le client doit pouvoir lire la facture sans se demander si la récupération de taxe est possible ou non.
Quelle formulation inscrire sur la ligne de facturation ?
Vous pouvez écrire une formule simple, directe et compréhensible, du type : “Formation professionnelle exonérée de TVA selon le cadre applicable”. Cette formulation reste lisible pour le client et suffisamment précise pour la société qui facture. Si une autre prestation s’ajoute, créez une ligne distincte, afin de ne pas mélanger les types d’opération. Le conseil ici est de rester constant d’une facture à l’autre.
Quelles erreurs de mention peuvent fragiliser la facture ?
Les erreurs les plus fréquentes sont de ne rien écrire, de mélanger plusieurs types de prestation sur une seule ligne, ou de modifier la mention sans vérifier le statut fiscal. Une facture imprécise peut relever d’une mauvaise qualification de l’activité et compliquer la relation client. Si vous devez agir vite, prenez le temps de relire chaque ligne avant envoi : c’est souvent ce petit contrôle qui évite une correction coûteuse.
Cas particuliers, franchise et bonnes pratiques pour rester conforme
Les cas particuliers méritent une vigilance supplémentaire, car une formation ne suit pas toujours un schéma unique. Entre la franchise, l’exonération et les prestations mixtes, le régime peut changer selon l’activité, le pays du client ou le type de service. Une société qui continue à facturer sans revoir son statut prend un risque inutile. Le bon réflexe consiste à vérifier le seuil applicable, à confirmer la nature de la formation et à s’assurer que la facture reste cohérente avec le droit en vigueur.
| Cas particulier | Impact sur la facture |
|---|---|
| Franchise en base | Pas de TVA, mais mention spécifique à prévoir |
| Formation hybride | Analyse au cas par cas selon les composantes |
| Prestation mixte | Séparation des lignes et des traitements fiscaux |
La franchise et l’exonération ne doivent pas être confondues : la première dépend souvent d’un seuil, la seconde d’un cadre légal lié à la formation. Dans certains cas, vous pouvez continuer à vendre un service professionnel sans TVA, mais pas pour les mêmes raisons. Si l’activité évolue, faites le point avant de récupérer ou non la taxe sur vos achats. Un indépendant, une entreprise ou une structure multi-services gagneront à vérifier leur régime avant chaque nouveau contrat.
En quoi la franchise de TVA diffère-t-elle de l’exonération ?
La franchise repose sur un seuil de chiffre d’affaires : en dessous, vous ne facturez pas la taxe. L’exonération, elle, concerne la nature même de l’activité de formation. Ce n’est donc pas le même mécanisme, ni la même logique comptable. Pour rester conforme, il faut savoir dans quel cas vous vous trouvez, puis adapter la facture et la mention en conséquence.
Que faire si une activité de formation mélange plusieurs prestations ?
Dans ce cas, séparez les composantes : la partie formation, la partie conseil, et les éventuels frais distincts. Cette méthode évite de fausser le traitement fiscal et permet de continuer à facturer sans ambiguïté. Si une ligne relève d’un autre régime, elle doit être isolée. C’est souvent la meilleure façon de protéger votre dossier et de continuer sereinement votre activité.
FAQ – Questions fréquentes sur la facturation sans TVA en formation
Quelle mention exacte faut-il faire apparaître sur une facture de formation exonérée ?
Une formule claire indiquant que la prestation est exonérée de TVA au titre du cadre applicable suffit généralement, à condition d’être cohérente avec votre statut.
L’attestation d’exonération doit-elle être jointe à chaque facture ?
Pas forcément à chaque envoi, mais elle doit être disponible et conservée avec vos pièces justificatives pour répondre à toute demande de contrôle.
Une formation en ligne suit-elle les mêmes règles qu’une formation en présentiel ?
Pas toujours. Le format compte, mais la nature réelle de la prestation et son traitement fiscal restent déterminants.
Peut-on facturer sans TVA si l’activité est partiellement taxable ?
Oui, mais il faut séparer les lignes et traiter chaque prestation selon son propre régime fiscal.
Comment savoir si la franchise en base s’applique à la place de l’exonération ?
Vérifiez votre seuil de chiffre d’affaires et la nature de votre activité : la franchise dépend du volume, l’exonération du cadre de la formation.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité