
Autoliquidation de TVA et article 283, 2 du CGI
 Noel
•
16 octobre 2026
Quand une facture arrive sans TVA, beaucoup de dirigeants lèvent un sourcil : faut-il s’inquiéter, corriger, ou simplement déclarer autrement ? La mention autoliquidation tva article 283 2 du cgi représente justement ce mécanisme qui change la répartition de la taxe entre vendeur et acheteur. Elle est essentielle, car elle permet de savoir qui déclare la TVA, qui facture HT et comment sécuriser la comptabilité. Dans ce guide, vous allez comprendre la définition, le cadre légal, les cas d’application, la facture, la déclaration et les erreurs à éviter.
Si vous gérez une entreprise, un chantier ou une prestation B2B, ce point n’est pas un détail : une mauvaise lecture peut coûter du temps et de l’argent. Avec la mention d’autoliquidation de TVA à l’article 283, 2 du CGI, le bon conseil consiste à vérifier d’abord le régime applicable avant d’émettre ou d’enregistrer la facture. Vous verrez ainsi comment appliquer la règle, éviter les oublis et protéger à la fois votre client, votre fournisseur et votre trésorerie.
Comprendre le principe de l’autoliquidation de la TVA
L’autoliquidation, c’est simple : le vendeur facture hors taxe, puis le client déclare lui-même la taxe dans sa propre déclaration. Dans ce schéma, le fournisseur n’est pas le redevable final, même s’il émet la facture. La règle inverse donc le réflexe habituel et change la manière de traiter la prestation ou le service. Pour bien appliquer l’autoliquidation, il faut retenir qu’elle ne supprime pas la taxe ; elle déplace seulement son paiement déclaratif vers l’acheteur.
Imaginez un sous-traitant à Lyon qui facture 2 000 € HT pour un service de pose : il n’ajoute pas de TVA, mais son client la reprend dans sa déclaration. Le mécanisme reste le même pour toute autoliquidation correctement prévue par la règle. Le conseil utile est de vérifier si l’opération entre bien dans le champ prévu, car une autoliquidation mal appliquée peut fausser la déclaration et compliquer la facturation.
Ce que change l’autoliquidation pour le vendeur
Pour le vendeur, l’autoliquidation signifie qu’il émet une facture sans TVA et qu’il doit rester cohérent dans sa facturation. Il n’encaisse pas la taxe, mais il doit tout de même justifier la règle appliquée. Le fournisseur devient alors attentif au libellé, au bon régime et au type de prestation. Son conseil principal est de vérifier l’opération avant émission, car la moindre erreur peut obliger à corriger la facture et à refaire la déclaration.
Ce que change l’autoliquidation pour le client
Pour le client, l’autoliquidation transforme la logique habituelle : il devient redevable de la taxe sur l’opération reçue. Il doit donc déclarer la TVA collectée et, si son droit existe, la TVA déductible dans la même période. Cette règle s’applique surtout aux échanges B2B où le client reçoit une prestation ou un service concerné. Le conseil pratique est de contrôler les mentions dès réception pour éviter une déclaration incomplète ou incohérente.
- Dans une facture classique, le vendeur facture la TVA et la reverse.
- En autoliquidation, le vendeur facture HT et le client déclare la taxe.
- La facture doit rester claire pour éviter toute confusion de règle.
- Le traitement dépend de l’opération et du statut des parties.
Le cadre légal expliqué à partir de l’article 283, 2 du CGI
L’article 283, 2 du CGI sert de base juridique à l’autoliquidation dans plusieurs situations prévues par le texte. Cet article désigne le redevable de la taxe et permet de prévoir que, dans certains cas, ce n’est pas le fournisseur qui la verse mais le preneur. La disposition est importante, car elle relie le droit fiscal à la facture émise. Sans cette base, la règle ne pourrait pas s’appliquer correctement ni être déclarée de façon fiable.
En pratique, il faut lire l’article du CGI avec prudence, car une disposition peut évoluer et modifier la manière de déclarer. Le bon réflexe consiste à vérifier le texte à jour avant toute facturation, surtout si l’opération est intracommunautaire ou liée à un chantier. L’autoliquidation repose donc sur une règle précise : elle répute le client redevable dans les cas prévus, et le fournisseur doit en tenir compte sur la facture.
| Cadre général | Cas d’autoliquidation |
|---|---|
| Le vendeur facture la TVA | Le vendeur facture HT |
| Le vendeur est redevable | Le client devient redevable |
| La taxe est collectée puis reversée | La taxe est déclarée par l’acheteur |
| La facture affiche la TVA | La facture porte une mention spécifique |
Le lien entre l’article et la facturation est donc direct : si la disposition prévoit l’autoliquidation, la facture doit l’indiquer clairement. Le conseil de prudence est de ne jamais supposer qu’une règle s’applique automatiquement. Avant de modifier un modèle de facture, il faut vérifier le champ exact du CGI et confirmer que l’opération correspond bien au cas visé.
Pourquoi cet article désigne le redevable
Cet article du CGI sert à répartir la charge fiscale entre les parties. Il peut réputer le preneur redevable afin d’éviter une circulation inutile de taxe dans certaines opérations. Cela sécurise la chaîne déclarative et limite les erreurs de reversement. Pour l’entreprise, cette logique est utile, car elle clarifie qui déclare la taxe et qui doit la faire apparaître dans sa comptabilité.
Ce qu’il faut vérifier dans le CGI avant de facturer
Avant de facturer, il faut vérifier la rédaction du CGI, la nature de l’opération et le statut du client. Un article mal lu peut conduire à une taxe facturée à tort ou à une omission de déclaration. Le conseil pratique est de confronter le texte fiscal avec le contrat et la commande. Ainsi, vous évitez de modifier une facture après coup et vous gardez une base documentaire cohérente.
Dans quels cas l’autoliquidation s’applique vraiment
L’autoliquidation ne concerne pas toutes les opérations. Elle s’applique surtout quand la règle fiscale le prévoit expressément, notamment pour certaines opérations intracommunautaires, certains achats de biens ou de services et des cas spécifiques en France. La directive européenne sert souvent de cadre, mais chaque pays peut prévoir des modalités précises. Pour une entreprise, l’enjeu est de savoir si l’opération relève bien de ce dispositif avant de facturer ou de déclarer.
Voici les situations les plus fréquentes à repérer : les achats de biens dans l’Union, les prestations de service intracommunautaires, les opérations dans certains secteurs soumis à autoliquidation, les livraisons particulières prévues par la directive, et les cas où le client est établi dans un autre État. L’autoliquidation reste donc une règle d’application ciblée, pas un réflexe automatique. Si le fournisseur ou le client doute, mieux vaut vérifier la nature exacte de l’opération.
- Les achats de biens intracommunautaires entre entreprises assujetties.
- Les prestations de service intracommunautaires avec client établi dans l’UE.
- Les opérations nationales expressément visées par le texte fiscal.
- Les livraisons ou services soumis à un dispositif particulier.
- Les cas où la directive européenne renvoie à la règle locale.
Quand la règle ne s’applique pas, la facture suit le régime normal avec TVA ou, selon le cas, une exonération distincte. Le point clé est de ne pas confondre autoliquidation et simple absence de taxe. Une opération peut être hors champ sans relever de ce mécanisme. Pour éviter l’erreur, il faut toujours vérifier le pays, le bien, le service et le statut des parties.
Les cas intracommunautaires les plus courants
Les cas intracommunautaires concernent souvent un bien expédié d’un État vers un autre, ou un service rendu à une entreprise établie dans l’Union. La directive encadre le traitement, puis chaque pays applique sa règle. Pour l’entreprise, cela signifie que la facture doit être préparée avec soin, car l’autoliquidation dépend du lieu d’établissement du client et de la nature du bien ou du service.
Quand la règle ne s’applique pas
La règle ne s’applique pas si l’opération ne relève d’aucun texte d’autoliquidation ou si le client n’est pas dans le champ visé. Une vente à un particulier, par exemple, suit souvent un autre régime. Le bon réflexe consiste à vérifier l’opération avant de conclure que l’autoliquidation est obligatoire. Cette vérification évite une facture erronée et une déclaration inutile.
Le cas du BTP, de la sous-traitance et du chantier
Dans le bâtiment, l’autoliquidation revient souvent parce que la sous-traitance crée une chaîne d’intervenants. Sur un chantier, le donneur d’ordre confie une partie du travail à une entreprise qui agit comme sous-traitant. La règle vise alors à simplifier le traitement fiscal et à sécuriser la prestation. Pour vous, cela veut dire qu’il faut identifier précisément qui intervient, sur quel chantier et dans quel cadre contractuel.
Les acteurs concernés sont généralement l’entreprise principale, le sous-traitant, le donneur d’ordre, et parfois le client final selon l’organisation du bâtiment. Sur un chantier à Marseille ou à Lille, une prestation de pose, de second œuvre ou de rénovation peut relever de l’autoliquidation si la sous-traitance est caractérisée. Le point important est de distinguer le service rendu dans le cadre du chantier de toute autre intervention commerciale.
- Le donneur d’ordre qui confie le travail.
- L’entreprise principale qui pilote le chantier.
- Le sous-traitant qui réalise la prestation.
- Le client final, selon la structure du marché.
En pratique, l’autoliquidation s’applique dans le bâtiment lorsque la facture concerne une sous-traitance entrant dans le champ prévu. Une erreur fréquente consiste à confondre co-traitance et sous-traitance : dans un cas, la règle peut ne pas jouer de la même façon. Pour sécuriser le chantier, il faut relire le contrat, vérifier le rôle de chacun et confirmer que la mention sur la facture correspond bien à la situation réelle.
Qui est concerné sur un chantier
Sur un chantier, la règle vise surtout les relations entre donneur d’ordre et sous-traitant. Le bâtiment exige une lecture précise du contrat, car l’application dépend du rôle de chaque entreprise. Si vous êtes sous-traitant, vous devez savoir si votre prestation entre dans le cadre prévu. Si vous êtes donneur d’ordre, vous devez contrôler la facture reçue avant de la comptabiliser.
Les cas où le mécanisme ne s’applique pas dans le BTP
Le mécanisme ne s’applique pas si l’intervention ne relève pas d’une sous-traitance au sens fiscal ou si le chantier n’entre pas dans le champ prévu. Un simple achat de matériel ou une prestation sans lien avec le dispositif peut rester soumis au régime classique. Le bon réflexe est donc de vérifier la nature du travail avant de retenir l’autoliquidation.
Rédiger une facture conforme sans TVA
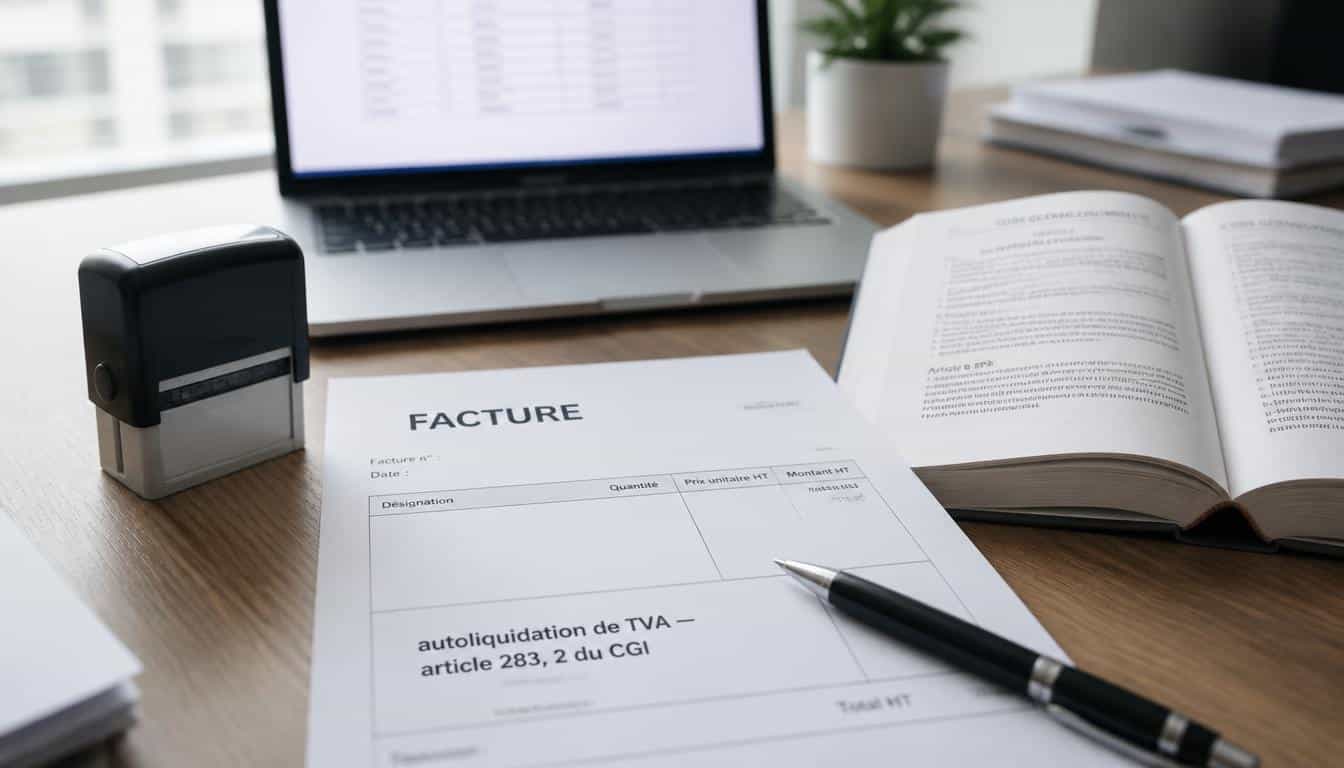
Une facture conforme commence par une présentation claire : elle doit indiquer le montant HT, la nature de la prestation et la mention adaptée à l’autoliquidation. Le vendeur n’ajoute pas de TVA sur la ligne de prix, et le client sait immédiatement qu’il devra traiter la taxe dans sa propre déclaration. Pour rester conforme, la facturation doit être cohérente avec le contrat, l’opération et le régime fiscal applicable.
Sur une facture simple de 1 500 € HT, le montant reste hors taxe, sans ligne de TVA collectée. La mention doit apparaître de façon visible pour éviter toute ambiguïté. Le numéro de facture, la date, l’identité du client et du vendeur, ainsi que le détail de la prestation doivent rester exacts. Une bonne facture protège les deux parties et facilite la comptabilité.
- Le numéro de facture et sa date.
- L’identité complète du vendeur et du client.
- La nature précise de la prestation ou du bien.
- Le montant HT sans TVA ajoutée.
- La mention d’autoliquidation clairement visible.
- Le total à payer, identique au HT si aucune autre taxe ne s’ajoute.
La formulation la plus naturelle reste une mention explicite d’autoliquidation, en lien avec la règle applicable. Il faut conformer le document à la situation réelle, sans ajouter de TVA par habitude. Si la facture est mal rédigée, il faudra la corriger rapidement pour éviter un blocage chez le client. La vigilance sur le numéro, le libellé et la mention est donc indispensable.
Les mentions obligatoires à faire apparaître
La facture doit mentionner l’identité des parties, la date, le numéro, le détail de l’opération, le montant HT, la base de calcul et la mention d’autoliquidation. Selon le cas, il peut être utile d’ajouter une précision sur la règle appliquée. L’objectif est que le client comprenne immédiatement qu’il devra déclarer la taxe lui-même.
Les erreurs de facture à éviter
Les erreurs les plus courantes sont l’ajout de TVA par réflexe, l’oubli de la mention, le mauvais numéro de facture ou une description trop vague de la prestation. Pour conformer la facture, il faut relire chaque ligne avant envoi. Une facture incohérente peut entraîner un rejet ou une demande de correction, ce qui retarde le paiement.
Déclarer et comptabiliser la TVA autoliquidée
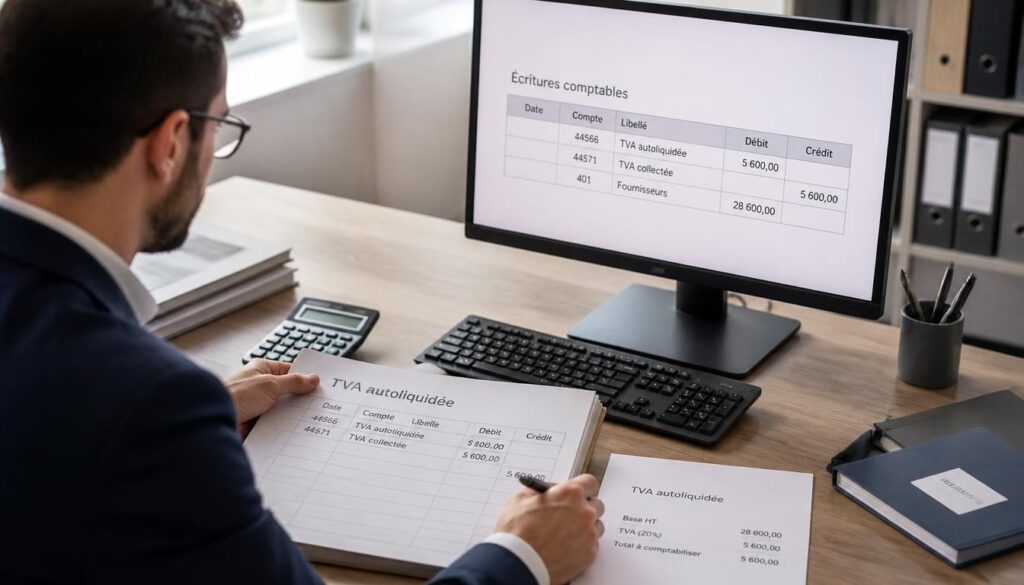
La déclaration suit une logique simple : le client reprend la taxe dans sa propre déclaration, puis l’enregistre selon son droit à déduction. L’autoliquidation n’efface pas la taxe ; elle la fait circuler dans le circuit déclaratif du redevable. Pour une entreprise, l’enjeu est de faire apparaître correctement l’opération afin d’éviter un écart entre comptabilité et déclaration.
Le traitement se déroule en quatre étapes : recevoir la facture HT, identifier l’autoliquidation, déclarer la taxe collectée dans la bonne case, puis inscrire la taxe déductible si le droit existe. La comptabilité doit refléter la même logique, avec une écriture claire et lisible. Si l’entreprise n’a qu’un droit partiel, la TVA déductible sera limitée ; si elle n’a aucun droit, l’impact devient réel sur le coût final.
- Recevoir une facture sans TVA et vérifier la mention.
- Identifier le montant HT à autoliquider.
- Déclarer la taxe collectée dans la déclaration appropriée.
- Enregistrer la taxe déductible si le droit existe.
Quand la déduction est partielle, la TVA autoliquidée n’est récupérable qu’à hauteur du prorata. Quand elle est impossible, la taxe devient un coût. Le client redevable doit donc faire apparaître l’opération avec rigueur. Cette mécanique est particulièrement importante pour les entreprises qui gèrent plusieurs types d’activités et plusieurs régimes de déduction.
Où faire apparaître la TVA autoliquidée
La TVA autoliquidée doit apparaître dans la déclaration du client, pas dans celle du vendeur. Le redevable reprend la base HT, calcule la taxe et la fait figurer dans la bonne rubrique. Cette étape permet de faire correspondre l’opération à la règle fiscale applicable et d’éviter une omission déclarative.
Comment l’enregistrer en comptabilité
En comptabilité, l’opération doit être enregistrée de manière symétrique : taxe collectée et taxe déductible si le droit existe. L’écriture doit montrer clairement que l’entreprise est redevable sur l’opération. Quand la déduction est limitée, la partie non récupérable reste à charge. Une comptabilité propre évite les écarts lors d’un contrôle.
Éviter les erreurs qui coûtent cher
Une erreur d’autoliquidation peut vite coûter du temps, surtout quand la facture doit être modifiée en urgence. Les erreurs les plus fréquentes sont l’oubli de la mention, l’ajout de TVA alors qu’elle ne doit pas figurer, ou encore une mauvaise application de la règle à une prestation. Le client et le vendeur doivent donc vérifier ensemble la cohérence entre contrat, facture et déclaration.
Voici les pièges à éviter : mal qualifier le service, confondre une opération intracommunautaire avec une opération nationale, oublier de modifier un modèle de facture, négliger la déclaration, ou laisser passer une mention inexacte. Une erreur peut entraîner une rectification, un rejet de déduction ou des pénalités. Le conseil le plus utile reste de contrôler avant l’envoi, jamais après.
- Oublier la mention d’autoliquidation sur la facture.
- Facturer de la TVA alors que la règle impose le HT.
- Mal qualifier le client ou le vendeur.
- Confondre une prestation classique et une opération soumise au dispositif.
- Ne pas modifier le modèle de facturation après un changement de règle.
Les conséquences d’une mauvaise application peuvent aller de la simple correction à une remise en cause de la déclaration. Si la facture est incohérente, il faut la modifier rapidement et prévenir l’autre partie. Le meilleur réflexe consiste à vérifier chaque opération avant émission, surtout quand le service rendu est proche d’un cas sensible. Une bonne discipline évite les coûts cachés.
Les oublis les plus fréquents
Les oublis les plus fréquents concernent la mention, le bon régime et la bonne identification du client. Un vendeur pressé peut aussi oublier de modifier son modèle de facture. Pour limiter le risque, il faut garder une procédure interne simple et relire les documents avant validation.
Les conséquences d’une mauvaise application
Une mauvaise application peut obliger à corriger la facture, à modifier la déclaration et parfois à régulariser la comptabilité. Dans certains cas, le client perd du temps et le vendeur doit refaire son document. Le coût n’est pas seulement fiscal : il est aussi administratif et relationnel.
Cas particuliers, repères utiles et méthode pour vérifier sa situation
Les cas particuliers demandent toujours une lecture attentive de la directive, du CGI et de l’article applicable. L’autoliquidation peut dépendre de l’établissement français ou européen du client, du pays concerné, du bien ou du service, et du dispositif visé. Pour une entreprise, la bonne méthode consiste à vérifier ces repères avant de préparer la facture. Ce contrôle simple évite les erreurs de traitement.
Voici quatre repères utiles : vérifier si l’opération est visée par le texte, identifier le pays d’établissement, contrôler la nature du bien ou du service, et confirmer le rôle du client. La directive européenne donne le cadre, mais le CGI précise la mise en œuvre. Une communication claire entre les parties permet aussi d’éviter une mauvaise interprétation. Si un doute subsiste, il faut modifier le projet de facture avant émission.
- Vérifier si l’opération est bien couverte par le texte.
- Identifier l’établissement français ou européen des parties.
- Contrôler la nature du bien ou du service.
- Confirmer le dispositif avant toute communication commerciale.
Pour confirmer la bonne règle, il faut croiser le contrat, la facture projetée et les sources officielles. Le CGI, la directive et les notices à jour restent les références à consulter. L’autoliquidation ne doit jamais être appliquée par simple habitude. Cette vérification finale protège la déclaration et évite de corriger une facture déjà envoyée.
Les cas à vérifier avant d’émettre la facture
Avant d’émettre la facture, vérifiez le pays, le statut du client, le type de service ou de bien, et le texte applicable. Un établissement français ou européen peut changer la lecture du dossier. Cette vérification rapide est souvent suffisante pour sécuriser l’opération.
Où trouver la règle officielle à jour
La règle officielle se consulte dans le CGI, la directive et les sources administratives à jour. Il faut toujours vérifier la version actuelle, car une disposition peut être précisée ou modifiée. En cas de doute, la source officielle reste la base la plus fiable pour décider.
FAQ – Questions fréquentes sur l’autoliquidation de la TVA
La mention d’autoliquidation est-elle obligatoire sur la facture ?
Oui, dans les cas où l’autoliquidation s’applique, la mention est indispensable sur la facture. Elle permet au client de comprendre qu’il doit déclarer la taxe lui-même. Sans cette mention, la facture peut être contestée ou demandée en correction.
Qui doit déclarer la TVA en cas d’autoliquidation ?
C’est le client redevable qui déclare la TVA, pas le vendeur. Le vendeur facture HT et le client reprend la taxe dans sa déclaration. La règle découle de l’article applicable du CGI et du mécanisme prévu par le dispositif.
Faut-il facturer la TVA ou rester en hors taxe ?
Dans une autoliquidation, le vendeur reste en hors taxe. La TVA n’apparaît pas sur la facture, car le client la traite dans sa propre déclaration. La facture doit donc être cohérente avec la règle et avec le statut du client.
Que faire si une facture a été émise avec la mauvaise mention ?
Il faut la modifier rapidement et émettre une facture corrigée si nécessaire. Le vendeur et le client doivent vérifier ensemble la cohérence de la nouvelle version. Une correction rapide évite un écart de déclaration et une complication comptable.
L’autoliquidation concerne-t-elle aussi les achats intracommunautaires ?
Oui, elle peut concerner certains achats intracommunautaires de biens ou de services. Le mécanisme dépend du pays, du type d’opération et du statut des parties. Il faut donc vérifier la règle avant de déclarer.
Le mécanisme s’applique-t-il aux particuliers ?
En principe, l’autoliquidation vise surtout les opérations entre entreprises. Un particulier n’est généralement pas traité comme un client redevable dans ce cadre. Il faut donc vérifier le régime avant toute facturation.
Comment savoir si une prestation entre dans le champ de la règle ?
Il faut examiner la nature de la prestation, le lieu d’établissement du client et le texte applicable. Si la prestation entre dans le champ prévu, l’autoliquidation s’impose. En cas de doute, le vendeur doit vérifier la base juridique avant d’émettre la facture.
Où vérifier le texte officiel et sa mise à jour ?
Le bon réflexe est de consulter le CGI, la directive et les sources administratives officielles. Ces références permettent de vérifier la version à jour de la règle. C’est la meilleure façon de sécuriser la déclaration, la facture et le traitement comptable.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité