
TVA récupérable sur un utilitaire 5 places : conditions
 Noel
•
14 octobre 2026
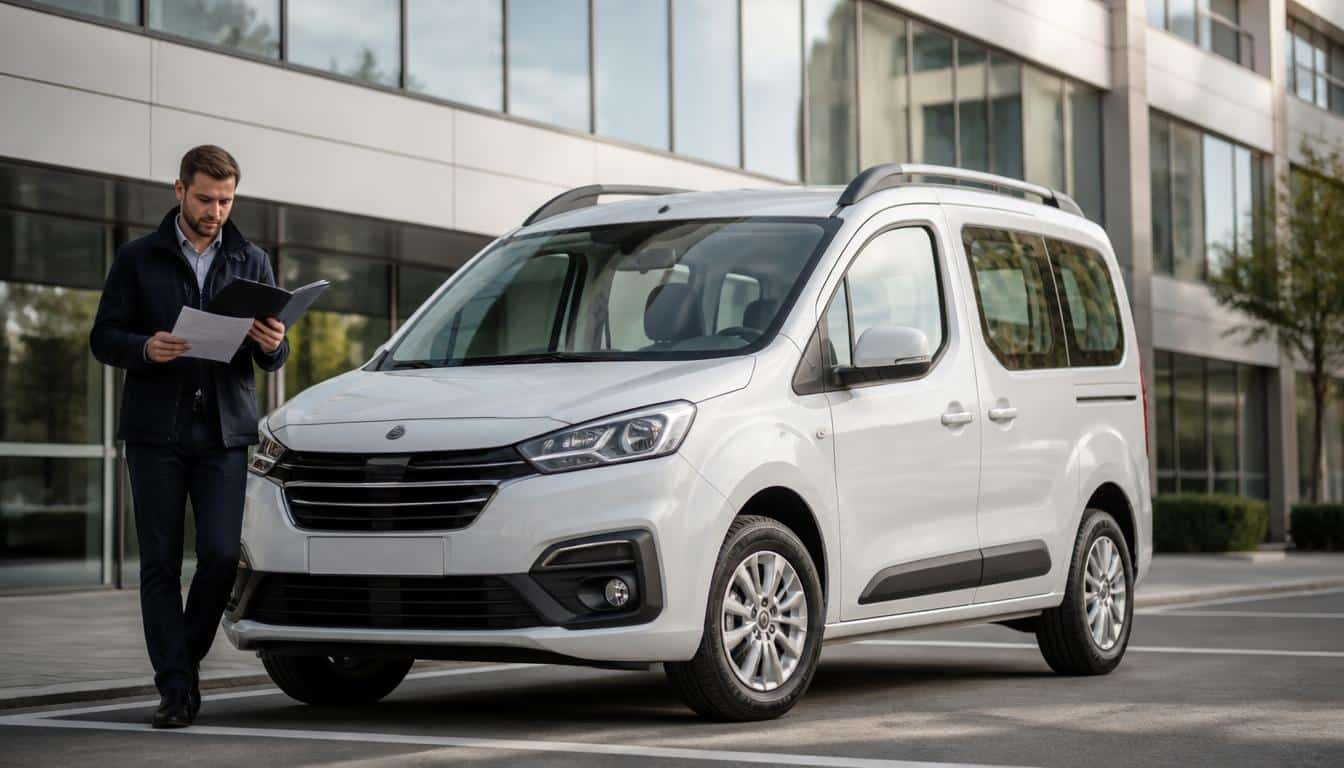
Un véhicule utilitaire 5 places TVA récupérable représente souvent un vrai casse-tête pour les professionnels qui veulent acheter sans se tromper. Entre l’utilitaire, le véhicule de tourisme et l’usage mixte, la frontière paraît floue, alors qu’elle change tout en matière de TVA, de fiscalité et de droit à déduction. Si vous préparez un achat pour votre entreprise, la clé est simple : la récupération dépend du type de véhicule, de son usage réel et des justificatifs. Voici un guide clair pour comprendre la définition, les conditions, les cas pratiques, les erreurs à éviter et le cadre fiscal.
Dans la pratique, le sujet du véhicule utilitaire 5 places TVA récupérable revient souvent quand une entreprise cherche un véhicule polyvalent, capable de transporter une équipe et du matériel. Pourtant, la TVA n’est jamais automatique : elle dépend de l’assujettissement, de la facture, de la nature du véhicule, de son usage professionnel et de la récupération justifiée par des pièces solides. C’est précisément là que beaucoup se trompent. Vous allez voir comment lire la situation sans jargon, pour éviter une mauvaise déduction et sécuriser votre achat.
Comprendre la TVA récupérable et ce qu’elle change pour un professionnel
Quand on parle de TVA récupérable, on parle d’un mécanisme de déduction qui permet à une entreprise assujettie de ne pas supporter définitivement la taxe sur certains achats. Sur un véhicule, tout dépend de sa qualification fiscale et de son affectation. Un véhicule peut donc ouvrir un droit à déduction, ou au contraire rester une charge fiscale définitive. La récupération de TVA n’est pas un bonus automatique : elle s’inscrit dans la logique générale de la fiscalité de l’entreprise, avec des règles précises.
Le piège vient souvent du vocabulaire. Beaucoup disent “TVA récupérable” alors qu’ils devraient parler de TVA déductible, ou confondent une facture TTC avec une possibilité de déduction. Pour clarifier, retenez ces repères :
- TVA récupérable : taxe pouvant être déduite selon les règles applicables.
- TVA déductible : TVA que l’entreprise peut imputer sur sa déclaration.
- TVA non récupérable : taxe qui reste à la charge de l’entreprise.
- Facture TTC : montant total payé, TVA comprise.
- Charge fiscale : coût supporté définitivement par l’entreprise.
En pratique, si un véhicule coûte 24 000 € TTC et que la TVA est admise en déduction, l’entreprise ne supporte pas le même coût réel qu’en cas d’achat non déductible. Cette logique de droit à déduction est essentielle pour comparer deux offres d’achat ou de location.
TVA déductible, récupérable ou non récupérable : comment ne pas confondre ?
La confusion est fréquente, surtout quand on compare plusieurs devis. La TVA déductible est celle que l’entreprise peut retrancher de sa déclaration, tandis que la TVA récupérable désigne l’effet concret de cette déduction. Si la règle exclut le véhicule, la TVA devient non récupérable, même si la facture mentionne bien la taxe. C’est pourquoi la fiscalité d’un véhicule doit toujours être lue avec prudence, surtout lorsqu’il s’agit d’un utilitaire utilisé au quotidien. Un simple achat TTC peut donc avoir des conséquences très différentes selon le droit applicable.
Les conditions à vérifier avant de vouloir récupérer la TVA
Avant toute démarche, il faut vérifier chaque condition avec méthode. Une entreprise assujettie à la TVA n’a pas automatiquement le droit de déduire la taxe sur un véhicule. Le premier filtre concerne l’usage : le véhicule doit servir à l’activité professionnelle. Le second concerne la facture, qui doit être conforme et faire apparaître la TVA. Le troisième touche à la cohérence globale entre l’activité, le contrat et le véhicule choisi. Sans cette cohérence, le droit à déduction peut être contesté.
Pour savoir si la démarche est éligible, contrôlez ces points :
- L’entreprise est bien assujettie à la TVA.
- Le véhicule est affecté à un usage professionnel réel.
- La facture comporte les mentions obligatoires de TVA.
- Le vendeur ou le loueur est identifié correctement.
- Le contrat précise le mode d’acquisition ou de location.
- L’usage mixte ou personnel reste compatible avec les règles applicables.
La condition la plus sensible reste l’usage. Un véhicule utilisé pour transporter du matériel, des outils ou des salariés n’est pas analysé comme un véhicule de promenade. Mais si les trajets personnels prennent trop de place, le droit à déduction peut être fragilisé. Un expert-comptable vous le dira souvent : ce n’est pas seulement la forme du véhicule qui compte, c’est la réalité de son usage.
Les justificatifs indispensables pour sécuriser la récupération
Pour sécuriser la récupération, gardez une facture détaillée, un contrat clair, les documents du vendeur et tout élément prouvant l’utilisation professionnelle. Plus votre dossier est cohérent, plus le droit à déduction est solide. En cas de contrôle, l’administration regarde les faits, pas seulement l’étiquette commerciale du véhicule. C’est là que la discipline documentaire fait la différence.
Pourquoi un utilitaire à 5 places soulève autant de questions
Le problème d’un utilitaire à 5 places, c’est qu’il se situe souvent dans une zone grise. D’un côté, il peut ressembler à une camionnette pensée pour le travail ; de l’autre, sa configuration à 5 places rappelle un véhicule de transport de personnes. Cette ambiguïté crée des doutes sur l’usage réel, surtout quand l’entreprise alterne transport de matériel et déplacements d’équipe. La première rangée, la deuxième rangée et l’aménagement intérieur deviennent alors des indices fiscaux à examiner.
Dans la pratique, la question n’est pas seulement “combien de places ?”, mais “pourquoi ces places ?”. Une camionnette avec cabine approfondie ne sera pas analysée comme une voiture de tourisme si sa conception répond d’abord à un besoin professionnel. En revanche, si le confort, la finition et l’architecture rappellent un usage mixte orienté vers le particulier, l’administration peut regarder le dossier autrement. C’est pour cela qu’un véhicule à 5 places attire autant l’attention : il peut servir au transport d’équipe, mais aussi à des trajets familiaux ou personnels.
Voici les critères qui font basculer l’analyse :
- La configuration de la cabine et la place réellement dédiée au chargement.
- La nature du transport effectué au quotidien.
- La part d’usage professionnel par rapport à l’usage mixte.
- La cohérence entre le modèle choisi et l’activité de l’entreprise.
Ne vous fiez donc jamais au seul nombre de places. Deux véhicules affichant 5 places peuvent être traités différemment selon leur conception, leur homologation et leur usage. C’est là que le mot “utilitaire” prend tout son sens, bien au-delà du simple comptage des sièges.
Le nombre de places suffit-il à qualifier le véhicule ?
Non, et c’est précisément l’erreur la plus fréquente. Le nombre de places aide à lire la fiche technique, mais il ne suffit pas à lui seul pour qualifier un véhicule. Un modèle à 5 places peut rester un utilitaire si sa vocation première est le transport de marchandises et de personnel dans un cadre professionnel. À l’inverse, un véhicule pensé pour le tourisme peut conserver 5 places sans ouvrir les mêmes droits fiscaux.
Comment distinguer un utilitaire d’un véhicule de tourisme
Pour distinguer un utilitaire d’un véhicule de tourisme, il faut regarder à la fois la catégorie administrative, les caractéristiques techniques et l’usage réel. Une camionnette n’est pas une voiture de tourisme, même si les deux peuvent circuler sur la route avec des passagers. La réglementation ne raisonne pas seulement en confort ou en design ; elle s’appuie sur des règles précises, liées au transport, à la charge utile et à la destination du véhicule. C’est souvent là que le public se trompe.
Le tableau ci-dessous aide à voir la différence de façon simple :
| Catégorie | Lecture fiscale |
|---|---|
| Utilitaire | Conçu pour le transport professionnel de biens ou d’équipe, avec logique de déduction plus favorable. |
| Camionnette | Souvent assimilée à un utilitaire, selon sa configuration et son usage. |
| Véhicule de tourisme | Destiné d’abord au transport de personnes, avec TVA généralement non déductible. |
| Usage mixte | Analyse plus sensible, car l’usage professionnel et le particulier se croisent. |
La carte grise, la fiche technique et l’homologation donnent des indices précieux. Mais la règle pratique reste la même : la catégorie administrative ne suffit pas si l’utilisation réelle raconte une autre histoire. Une voiture aménagée pour le public peut être fiscalement traitée différemment d’un véhicule de travail. En cas de doute, l’article de référence n’est pas le catalogue commercial, mais le document qui décrit la conception et la destination du véhicule.
Les critères fiscaux qui font pencher la balance
Les critères décisifs sont la destination du véhicule, sa capacité de transport, son aménagement intérieur et la cohérence de son emploi. Si l’outil sert à transporter du matériel pour le chantier ou des équipes sur site, l’analyse est souvent plus favorable. Si, au contraire, le véhicule ressemble à une voiture de tourisme avec une présentation orientée vers le particulier, la vigilance doit être maximale.
Ce que la fiscalité autorise vraiment selon l’usage du véhicule
La fiscalité du véhicule professionnel repose sur une logique simple : plus le véhicule est orienté vers l’activité, plus les déductions peuvent être ouvertes, sous réserve des règles applicables. Pour un véhicule de tourisme, la règle générale reste restrictive. Pour un utilitaire, les marges sont plus favorables, notamment sur la TVA et certaines charges. Mais il faut toujours vérifier l’amortissement, les taxes et la nature de l’utilisation annuelle.
Voici ce qu’il faut retenir :
- Un véhicule de tourisme ouvre rarement droit à la déduction complète de TVA.
- Un utilitaire professionnel peut permettre une récupération plus large.
- L’amortissement dépend de la nature du véhicule et du traitement comptable.
- Les charges liées à l’usage doivent être cohérentes avec l’activité.
- La taxe annuelle éventuelle se traite selon des règles distinctes.
La logique globale est la suivante : l’entreprise achète ou loue un véhicule, l’inscrit dans sa gestion, puis vérifie si la taxe et certaines charges peuvent être déduites. Pour un véhicule de tourisme, la règle est souvent plus stricte. Pour un utilitaire, l’analyse devient plus favorable, mais jamais sans contrôle. Le bon réflexe consiste à regarder ensemble la TVA, l’amortissement et la charge annuelle, afin d’éviter une lecture trop partielle.
Ce qui change entre achat, location et crédit-bail
Le mode de financement change la manière de traiter la fiscalité. À l’achat, la question porte sur la TVA facturée et sur l’amortissement. En location ou en crédit-bail, l’attention se déplace vers les loyers, les clauses du contrat et la ventilation de la taxe. Dans tous les cas, le véhicule reste au centre de l’analyse, mais le calendrier de déduction peut varier. C’est pourquoi il faut lire le contrat avant de signer, pas après.
Les bons réflexes pour sécuriser vos documents et vos démarches
Pour éviter les mauvaises surprises, adoptez une méthode simple dès le départ. Les démarches de récupération de TVA se gagnent souvent sur la qualité des documents, pas sur la chance. Une facture mal rédigée, un contrat ambigu ou une ligne de TVA absente peut suffire à compliquer le dossier. Le plus prudent est donc de réunir des preuves claires, avant même la livraison du véhicule.
Voici votre checklist documentaire :
- Conserver la facture d’achat ou de location avec la TVA visible.
- Vérifier que le vendeur a bien identifié le véhicule et l’opération.
- Garder le contrat signé et ses annexes.
- Archiver les éléments prouvant l’usage professionnel.
- Noter toute affectation interne du véhicule à l’entreprise.
- Classer les pièces de manière cohérente pour un contrôle futur.
Les démarches gagnent aussi à être simples : si le véhicule est éligible, la facture doit le montrer clairement ; si l’usage est mixte, il faut pouvoir l’expliquer ; si la location remplace l’achat, les clauses doivent être lues avec attention. Un dossier bien rangé évite bien des discussions. Et en pratique, c’est souvent ce qui fait la différence entre une récupération tranquille et un dossier contesté.
Les documents à garder pour justifier la récupération
Gardez la facture, le contrat, les échanges avec le vendeur, les justificatifs d’affectation et tout élément montrant l’usage professionnel réel. En cas de doute, mieux vaut conserver trop de pièces que pas assez. L’administration apprécie la cohérence : un véhicule utilisé pour l’activité doit pouvoir être documenté sans effort excessif.
Les erreurs les plus fréquentes qui font perdre le droit à déduction
La première erreur consiste à confondre un véhicule de tourisme avec un véhicule professionnel parce qu’il ressemble à un utilitaire. La seconde est de croire qu’un usage mixte reste neutre alors qu’il peut fragiliser le droit à déduction. La troisième touche aux justificatifs : sans facture claire ni preuve d’usage, la récupération devient difficile. La quatrième erreur est de négliger la règle fiscale applicable au moment de l’achat. La cinquième, enfin, consiste à penser que l’entreprise est protégée par le simple mot “utilitaire”. Pour approfondir ce sujet, consultez notre guide sur deduction tva vehicule tourisme.
Pour éviter ces pièges, pensez à vérifier la condition de qualification avant de signer. Un véhicule peut être séduisant, pratique et parfaitement adapté au terrain, mais cela ne suffit pas. Si sa destination fiscale ne correspond pas à son emploi, la TVA peut rester non récupérable. C’est là qu’une erreur de lecture peut coûter cher, surtout quand le montant de la taxe est important.
Le risque n’est pas seulement comptable. En cas de requalification, l’entreprise peut devoir corriger sa déclaration, revoir ses charges et ajuster son amortissement. Le problème devient alors pratique, administratif et financier à la fois. Mieux vaut donc poser les bonnes questions dès le départ : quel véhicule, pour quel usage, avec quels documents, et selon quelle règle ?
Pourquoi le risque de requalification est si important
Parce qu’il remet en cause toute la logique de déduction. Si le véhicule est requalifié, la TVA récupérée peut être contestée, et l’entreprise doit justifier son choix. Dans les faits, une simple lecture trop rapide de la carte grise ou du contrat peut suffire à créer un décalage entre la réalité et la déclaration. C’est précisément ce décalage que l’administration regarde en priorité.
Exemples concrets pour savoir dans quels cas la TVA peut être récupérée
Pour comprendre la logique, rien ne vaut quelques cas concrets. Prenons d’abord une entreprise du BTP : elle choisit un véhicule utilitaire pour transporter des outils, des matériaux et deux salariés entre les chantiers. Ici, la récupération de TVA est souvent plus facile à défendre, car le transport est directement lié à l’activité. À l’inverse, une société de services qui prend un modèle très proche d’une voiture de tourisme pour des déplacements mixtes doit être plus prudente.
Autre cas : un artisan achète une camionnette à 5 places pour emmener son équipe et du matériel sur les interventions. Si la conception du véhicule reste tournée vers le travail, la TVA peut être récupérée selon les conditions applicables. En revanche, si le même véhicule sert aussi largement à des trajets personnels, la lecture devient plus délicate. La clé, encore une fois, c’est la cohérence entre le véhicule et l’usage réel.
Enfin, pour une flotte interne, la logique dépend du financement. En achat, la TVA s’analyse au moment de la facture. En location, elle dépend des loyers et du contrat. Dans tous les cas, il faut comparer le coût total, la fiscalité et les besoins d’utilisation. Un véhicule bien choisi peut simplifier la gestion ; un véhicule mal qualifié peut, au contraire, compliquer tout le dossier.
Les situations où il vaut mieux demander un avis expert
Dès que le véhicule combine transport de personnes, transport de matériel et usage mixte, un avis expert devient utile. L’arbitrage est encore plus important si vous hésitez entre achat et location, ou si votre flotte comporte plusieurs catégories de véhicules. Un regard professionnel permet souvent d’éviter une mauvaise interprétation dès le départ.
FAQ – Questions fréquentes sur la TVA et les utilitaires à cinq places
Un véhicule utilitaire à 5 places ouvre-t-il toujours droit à la récupération de TVA ?
Non. Le droit à récupération dépend du véhicule, de son usage et de la facture. Un utilitaire à 5 places peut être éligible, mais ce n’est jamais automatique. Il faut vérifier la qualification fiscale, l’activité de l’entreprise et les justificatifs.
Comment savoir si un véhicule est considéré comme utilitaire ou comme véhicule de tourisme ?
Regardez la carte grise, la fiche technique, la configuration des places et la destination réelle du véhicule. La règle fiscale s’appuie sur l’ensemble de ces éléments, pas seulement sur l’apparence. En cas de doute, l’avis d’un professionnel aide à sécuriser l’analyse.
La récupération de TVA est-elle possible en cas d’usage mixte ?
Parfois, mais avec prudence. L’usage mixte complique la déduction, car il faut démontrer la part professionnelle du véhicule. Plus l’usage personnel est important, plus le risque fiscal augmente. Il faut donc documenter l’affectation et rester cohérent avec l’activité.
Quels documents faut-il conserver pour justifier la déduction ?
Gardez la facture, le contrat, les preuves d’usage professionnel et tout document montrant l’affectation du véhicule. Ces pièces servent à démontrer que la TVA a bien été traitée selon la règle applicable. Sans elles, la récupération devient fragile en cas de contrôle.
La location ou le leasing changent-ils les règles de TVA ?
Oui, surtout sur la forme. En location ou en leasing, la TVA se traite souvent sur les loyers et selon les clauses du contrat. Le véhicule reste au cœur de l’analyse, mais le mode de financement modifie le moment et la manière de déduire.
Peut-on récupérer la TVA sur l’entretien, le carburant ou l’assurance ?
Pas de façon uniforme. Tout dépend du véhicule, de son usage et de la règle applicable à la dépense concernée. L’entretien et le carburant peuvent suivre des régimes différents, tandis que l’assurance obéit à une logique propre. Il faut donc vérifier chaque ligne séparément.
Que risque une entreprise en cas d’erreur de qualification du véhicule ?
Elle peut perdre le droit à déduction, devoir corriger sa déclaration et revoir sa fiscalité. Le risque principal est la requalification du véhicule, avec des conséquences sur la TVA et parfois sur l’amortissement. Mieux vaut vérifier avant l’achat que corriger après.
Faut-il demander l’avis d’un expert-comptable avant l’achat ou la location ?
Oui, surtout si le véhicule est à 5 places, si l’usage est mixte ou si le financement est complexe. Un avis expert permet de valider la condition d’éligibilité, de lire le contrat et d’éviter une erreur coûteuse. Pour ce type de dossier, c’est souvent un bon réflexe.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité