
TVA sur le bois de chauffage : quel taux appliquer ?
 Noel
•
25 octobre 2026
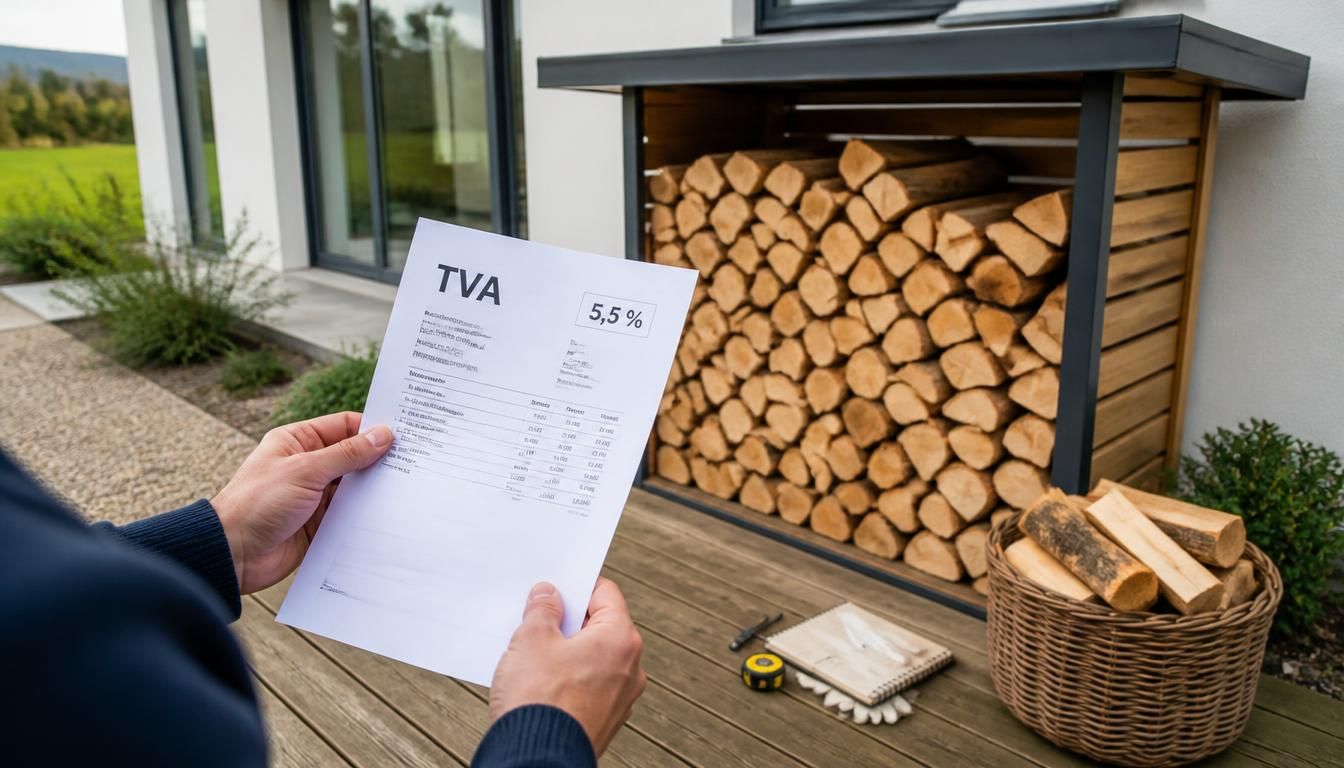
Dans une facture de bois, le détail qui change tout n’est pas toujours visible au premier regard. La TVA sur le bois dépend surtout de sa forme, de son usage et de son état au moment de la vente. Comprendre ce mécanisme permet d’éviter une erreur de taux, de mieux lire un devis et de savoir si l’on parle d’une matière première, d’un combustible ou d’un produit déjà préparé. C’est essentiel pour payer le bon montant et vérifier la règle applicable.
Comprendre le principe de TVA selon la nature du bois
Pour lire correctement la règle, il faut distinguer trois niveaux : le bois brut, le bois transformé et le bois façonné. Le premier sort presque tel quel de la coupe ; le second a été débité, trié ou séché ; le troisième est prêt à l’emploi. Le Sénat rappelle souvent que l’état du produit compte davantage que l’étiquette commerciale. Dans un article fiscal, l’administration précise aussi qu’une disposition applicable dépend du degré de préparation. Cette information aide à relier le taux au produit vendu, pas seulement à son nom.
Imaginez deux palettes : l’une contient des planches pour charpente, l’autre des bûches pour chauffage. Même si les deux viennent du même arbre, le traitement fiscal peut différer. Le Sénat insiste sur cette logique dans plusieurs réponses, car le bois n’est pas taxé de la même façon selon qu’il sert de matière ou d’énergie. Le Sénat cite alors un sénateur, puis un autre, pour clarifier l’analyse. Le Sénat s’appuie sur une consultation publique et sur la commission compétente pour expliquer la règle.
| État | Lecture pratique |
|---|---|
| Brut | Produit peu préparé, proche de la coupe |
| Préparé | Bois trié, séché ou découpé |
| Façonné | Bois prêt à être utilisé |
| Dérivés | Granulés, briquettes, sous-produits |
Ce que retiennent les réponses du Sénat
Dans la séance, le sénateur pose souvent une question simple : quel traitement pour le public qui achète du bois ? Le Sénat répond en rappelant qu’une consultation ne suffit pas sans lire le contexte. Un sénateur insiste sur la cohérence entre la commission, le Sénat et l’administration. Un autre sénateur demande si le même raisonnement vaut pour chaque vente. Le Sénat, dans sa réponse, met l’accent sur l’information utile et sur le sens fiscal de la qualification.
Pourquoi la transformation change tout
Transformer le bois, c’est déjà changer son état de produit. Dès qu’on le façonne, le taux peut suivre une logique différente, car l’administration regarde la destination finale. Réduire l’ambiguïté passe donc par une description précise : brut, préparé, façonné. Ce point compte pour réduire les erreurs de facturation et pour réduire les litiges entre vendeur et acheteur. En pratique, façonner le produit revient à lui donner une fonction claire, ce qui modifie souvent le taux attendu.
Le chauffage au bois et ses cas les plus fréquents
Quand on parle de chauffage, la question devient plus concrète. Le Sénat revient souvent sur le bois vendu comme combustible, car l’énergie produite n’est pas traitée comme une simple matière première. Le taux dépend alors du produit livré, de sa forme et de sa destination. Pour le chauffage, le Sénat distingue aussi les cas où l’énergie est directement recherchée et ceux où le bois reste un matériau à transformer. Cette lecture énergétique réduit les confusions et permet de comprendre pourquoi un même lot peut être vu différemment.
Un exploitant forestier qui coupe une grume ne vend pas forcément la même chose qu’un fournisseur de granulés. Dans la filière, le public confond parfois coupe, stockage et utilisation finale. Pourtant, le chauffage repose sur une logique simple : ce qui sert à produire de l’énergie est regardé autrement qu’un produit destiné à l’atelier. Le Sénat l’explique par le lien entre énergie et taxe, et le Sénat rappelle qu’un produit dérivé peut aussi relever d’un taux adapté. La différence est donc bien énergétique.
- Vérifier si le bois est vendu en l’état ou déjà façonné.
- Contrôler si le produit est destiné au chauffage ou à une autre usage.
- Lire la coupe commerciale indiquée sur le bon de livraison.
- Identifier les granulés, briquettes ou dérivés combustibles.
- Comparer la facture avec la description exacte du lot.
Quand le taux réduit s’applique vraiment
Le taux réduit n’est pas automatique. Pour le chauffage, il devient applicable seulement si l’administration reconnaît la nature du produit et sa destination. Le fiscal repose alors sur une information précise, pas sur une simple mention commerciale. Le réduit s’applique plus facilement quand le produit est clairement prêt à brûler. Le réduit disparaît souvent si la présentation du lot laisse penser à une autre fonction. Voilà pourquoi il faut lire chaque facture avec attention.
L’énergie bois, entre usage domestique et usage collectif
Dans une maison, l’énergie bois sert à chauffer un foyer ; dans une collectivité, elle alimente parfois une chaufferie plus large. Cette énergie n’a donc pas toujours le même cadre. Une collectivité qui achète pour un réseau public ne raisonne pas comme un particulier. Le Sénat souligne ce point en séance, et un sénateur rappelle que l’enjeu énergétique peut modifier la lecture de la taxe. L’énergie reste la même, mais le contexte collectif change l’analyse.
Les cas particuliers qui reviennent dans la filière
Dans la filière, les situations spéciales sont nombreuses : bois d’affouage, bois communal, bois chablis, stockage humide. Le Sénat les évoque car chaque cas combine provenance, vente et état du bois. Une collectivité peut soumettre un circuit public à une règle spécifique, surtout si la vente passe par une délégation. Le Sénat demande alors de publier une information claire, appuyée sur un document lisible. Le contrôle porte aussi sur l’ancien usage du lot, sa valeur et l’opération réalisée avant la vente. Le Sénat, enfin, insiste sur la recherche d’une lecture cohérente.
| Cas particulier | Point de vigilance |
|---|---|
| Bois d’affouage | Vente locale et circuit communal |
| Bois communal | Rôle de la collectivité |
| Bois chablis | État du bois après chute |
| Stockage humide | Opération annexe avant vente |
Le Sénat demande souvent si une affaire ancienne peut encore servir de référence. La réponse passe par la recherche d’un article précis et d’une doctrine à jour. Un sénateur peut soumettre un cas international, puis publier une question écrite pour obtenir une évaluation. La commission vérifie alors le contrôle des opérations, la délégation éventuelle et la vente au pied de coupe. Le Sénat rappelle qu’une réponse parlementaire n’est pas un document de vente, mais une information utile pour comprendre la disposition. Le bois vendu au pied de coupe reste sensible, surtout si l’exploitation forestier a modifié l’état du lot.
FAQ – Questions fréquentes sur la TVA et le bois
Quel taux s’applique au bois de chauffage ?
Le taux dépend de la forme du bois, de son usage et de sa présentation. Pour le chauffage, l’administration regarde surtout si le bois est prêt à brûler.
Le bois façonné bénéficie-t-il toujours d’un taux réduit ?
Pas toujours. Le taux réduit s’applique seulement si la qualification du produit correspond bien à la règle fiscale et à l’information donnée.
Le bois vendu par une collectivité suit-il la même règle ?
Oui, en principe, mais la collectivité doit vérifier le circuit de vente, la nature du bois et la documentation disponible.
Où trouver une information fiable sur le sujet ?
Le plus sûr est de consulter l’administration, le Sénat pour les réponses publiques, et l’article fiscal de référence avant toute décision.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité