
Récupérer la TVA sur l’essence en entreprise
 Noel
•
9 septembre 2026
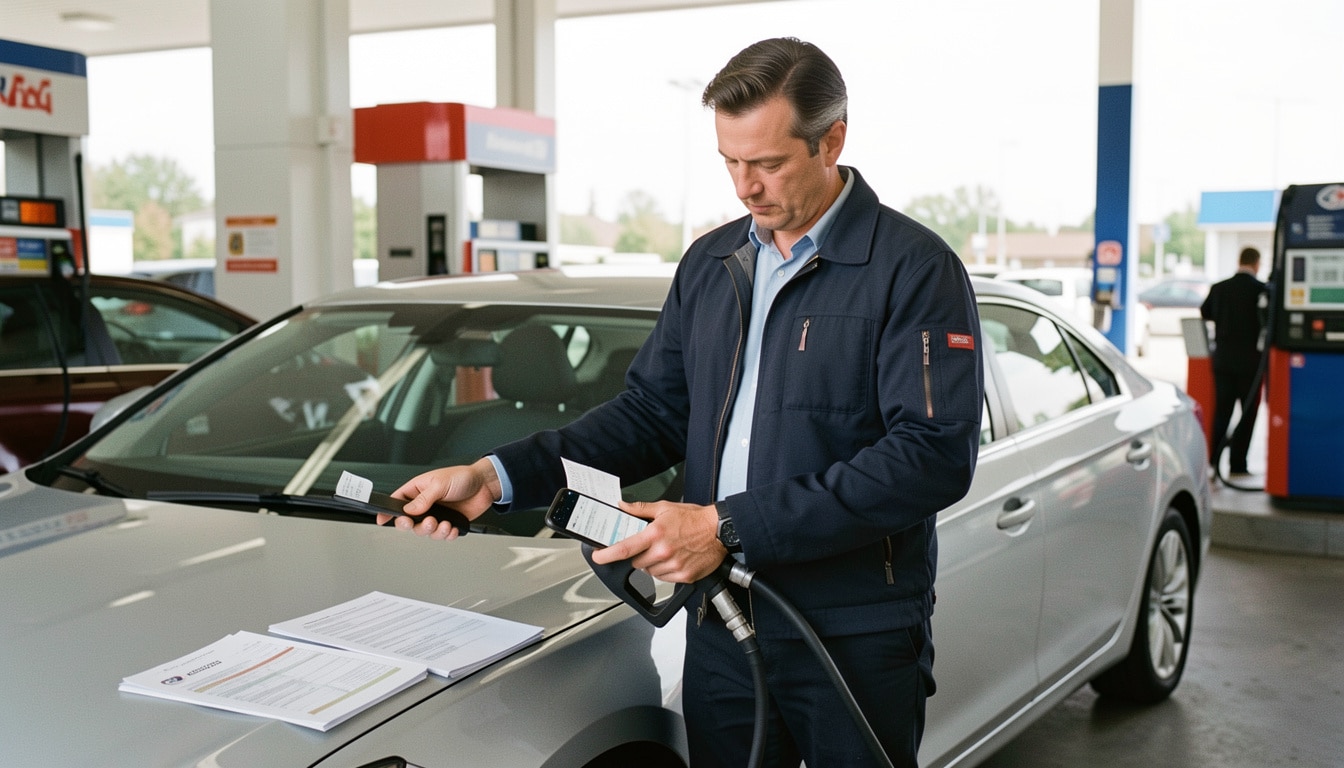
Le coût réel du carburant peut vite peser sur la trésorerie d’une entreprise, surtout quand les trajets s’enchaînent et que chaque plein compte. La recupération tva essence représente alors un levier fiscal utile, à condition de bien comprendre les règles selon le véhicule, l’usage professionnel et la nature de la dépense. Dans ce guide, vous allez voir comment calculer la TVA, dans quels cas elle se récupère, quels justificatifs garder et ce qui a changé récemment, afin d’éviter les erreurs et de sécuriser vos dépenses en 2026.
Le sujet paraît technique, mais il devient beaucoup plus simple dès qu’on le découpe par situations concrètes. Si vous gérez une flotte, une note de frais ou un véhicule de société, vous devez savoir quand la taxe est déductible, à quel taux elle s’applique et comment traiter l’essence ou le gazole sans vous tromper. Vous verrez aussi les cas particuliers, les limites de droit et les points pratiques à jour pour 2026.
Peut-on récupérer la TVA sur l’essence en entreprise ?
La réponse simple avant d’entrer dans les détails
Oui, dans certains cas, la récupération est possible, mais elle dépend du véhicule, du carburant et de l’usage professionnel. Pour une entreprise, la question n’est pas seulement de savoir si l’essence est payée, mais si la taxe correspondante ouvre un droit à déduction. Sur un véhicule utilitaire utilisé pour l’activité, le carburant peut être récupérable ; sur un véhicule de tourisme, le taux et la condition changent. Le bon réflexe consiste donc à vérifier la dépense avant de la passer en charge. Pour approfondir ce sujet, consultez notre guide sur récupération tva carburant.
- La TVA peut être récupérable si le véhicule sert à l’activité.
- Le droit dépend du type de carburant et du cadre fiscal.
- Un véhicule de société n’ouvre pas toujours le même droit qu’un utilitaire.
- La récupération suppose une facture conforme et un usage professionnel réel.
Les conditions de base à connaître pour éviter les erreurs
Avant de récupérer la TVA, il faut vérifier trois points simples : le véhicule, le lien avec l’activité et la nature de la dépense. Un carburant acheté pour un usage privé ne donne pas le même droit qu’un plein réalisé pour un déplacement client. De même, la récupération n’est pas automatique parce que l’entreprise paie. Elle reste encadrée par une condition précise, et l’erreur la plus fréquente consiste à confondre dépense professionnelle et dépense personnelle.
- Véhicule affecté à l’activité ou usage professionnel avéré.
- Justificatif au nom de l’entreprise ou du conducteur concerné.
- Absence d’usage privé excluant la déduction sur la partie non professionnelle.
Essence, gazole et autres carburants : ce qui a changé
Pourquoi la distinction entre essence et gazole a longtemps compté
Pendant des années, le gazole et l’essence n’étaient pas traités de la même façon, ce qui compliquait la vie des entreprises. Le gazole bénéficiait d’une règle plus favorable, surtout pour le véhicule utilitaire, alors que l’essence restait plus limitée. En janvier, puis à nouveau en février selon les textes de bascule, les professionnels ont dû suivre une distinction de type fiscal qui changeait la récupération. Cette évolution a longtemps créé de la confusion dans les parcs automobiles.
- Le gazole a longtemps eu un traitement plus favorable que l’essence.
- La règle variait selon le véhicule et son usage.
- Les entreprises devaient suivre plusieurs dates de bascule réglementaire.
- Les contrôles portaient souvent sur la nature du carburant et le type d’activité.
Ce que l’alignement des règles change concrètement aujourd’hui
Aujourd’hui, l’alignement des règles simplifie la vie du professionnel, car la logique de récupération est plus lisible. Le gazole et l’essence suivent désormais une règle plus proche, même si le véhicule utilitaire et le véhicule de tourisme ne sont pas traités pareil. En janvier 2026, beaucoup de gestionnaires de flotte ont revu leurs paramétrages comptables pour homogénéiser la taxe. Concrètement, l’entreprise gagne du temps, limite les erreurs et peut mieux anticiper le coût réel de ses déplacements.
- Une règle plus homogène facilite le suivi comptable.
- Le gazole n’est plus le seul carburant à surveiller de près.
- Le véhicule reste déterminant pour savoir quoi récupérer.
Comprendre le taux de TVA et la part réellement récupérable
Le taux appliqué sur la facture de carburant
Sur une facture de carburant, le taux de TVA affiché est généralement de 20 %, ce qui sert de base au calcul. Mais le bon réflexe n’est pas seulement de regarder le taux : il faut aussi vérifier la part réellement déductible selon le produit et le véhicule. Le montant TTC inclut la taxe, puis la déduction s’applique à la fraction autorisée. Sur un plein de 72 € TTC, la TVA totale est de 12 €, mais la part récupérable peut être différente selon le cas.
| Carburant | Taux / récupération | Conditions |
|---|---|---|
| Essence | 20 % / selon le véhicule | Usage professionnel et facture conforme |
| Gazole | 20 % / selon le véhicule | Déduction liée à l’activité |
| Gaz | 20 % / cas encadré | Produit utilisé pour un véhicule autorisé |
La différence entre TVA payée et TVA récupérée tient donc à la règle de déduction applicable. Vous payez un montant TTC au total, mais vous ne récupérez que la part déductible. Le produit acheté, le véhicule concerné et le bon paramétrage comptable font toute la différence. Sur une facture bien rédigée, la ligne de taxe permet de savoir rapidement ce qui est récupérable et ce qui reste à la charge de l’entreprise.
Quels véhicules et quels usages ouvrent le droit à déduction ?
Véhicules utilitaires, véhicules de tourisme et cas mixtes
Le type de véhicule reste l’un des critères les plus importants. Un utilitaire utilisé pour transporter du matériel ou des marchandises ouvre plus facilement un droit à déduction qu’un véhicule de tourisme. Dans une société de livraison à Lyon ou une PME artisanale à Nantes, la logique n’est pas la même que pour une voiture de direction. La location du véhicule peut aussi entrer dans le calcul, mais il faut vérifier si le contrat et l’usage permettent de pouvoir utiliser la dépense en frais professionnels.
- Véhicule utilitaire affecté au transport de matériel ou de marchandises.
- Véhicule de tourisme utilisé pour des déplacements strictement professionnels.
- Véhicule de location intégré à l’activité de l’entreprise.
- Cas mixte avec utilisation partagée, à traiter avec prudence.
Usage professionnel, usage personnel et limites de déduction
Le vrai point de vigilance, c’est l’utilisation. Si le véhicule sert aussi à titre particulier, la part privée doit être exclue de la déduction. Une société peut utiliser un véhicule pour des rendez-vous clients, mais si le même véhicule sert le week-end à la famille, la charge fiscale ne se traite pas de la même façon. Le droit à récupération existe, mais il suppose une condition claire : l’usage professionnel doit être identifiable, documenté et cohérent avec la réalité terrain.
- Usage professionnel identifié et justifié par l’activité.
- Usage personnel exclu de la partie déductible.
- Location ou véhicule partagé à analyser au cas par cas.
Comment calculer la TVA récupérable sur un plein
La méthode de calcul expliquée simplement
Pour calculer la TVA récupérable, partez du TTC, isolez la taxe, puis appliquez la part autorisée. Par exemple, sur une facture de 96 € TTC d’essence, la TVA totale est de 16 € si le taux est de 20 %. Si la règle applicable permet de déduire tout ou partie de cette taxe, vous notez le montant récupérable dans votre suivi. Cette méthode évite de confondre le total payé avec ce que l’entreprise peut effectivement déduire sur son carburant.
- Repérez le montant TTC sur la facture ou la note de frais.
- Identifiez la part de TVA incluse.
- Vérifiez la règle de déduction selon le véhicule.
- Inscrivez le montant récupérable dans le suivi comptable.
Où enregistrer la dépense dans la déclaration de l’entreprise
La dépense doit être enregistrée dans la déclaration de TVA et dans la comptabilité de la société, au bon poste de frais. Si vous laissez passer une facture d’essence sans contrôle, vous risquez de déduire trop ou pas assez. La bonne pratique consiste à noter chaque produit acheté, le véhicule concerné et la date de la dépense. Une note bien tenue facilite le rapprochement avec les justificatifs et sécurise le total déduit au moment de la déclaration mensuelle ou trimestrielle.
- Vérifier la facture avant saisie.
- Déduire seulement la partie autorisée par la règle.
- Conserver la note de frais avec le justificatif associé.
Règles pratiques, justificatifs et points de vigilance à retenir
Les justificatifs à garder pour sécuriser la récupération
Pour bénéficier du droit à déduction, il faut pouvoir prouver la dépense. Conservez la facture du carburant, la note de frais, le relevé de paiement, l’immatriculation du véhicule et, si besoin, le contrat de location. En janvier, beaucoup d’entreprises font un tri rapide dans leurs pièces, mais mieux vaut classer chaque document dès l’achat. Cette rigueur permet de créer un dossier solide, d’ouvrir la voie à une récupération propre et d’éviter toute contestation liée à la taxe.
- Facture détaillée du carburant.
- Note de frais datée et signée.
- Preuve de paiement.
- Document liant la dépense au véhicule concerné.
Les erreurs les plus fréquentes à éviter en 2026
En 2026, les erreurs viennent souvent d’un mauvais classement des dépenses ou d’une confusion entre usage professionnel et privé. Une entreprise peut exclure à tort un plein pourtant déductible, ou au contraire récupérer une taxe sans condition valable. La vigilance doit rester forte en janvier, puis tout au long de l’année, car un contrôle peut remonter plusieurs mois en arrière. Le plus sûr est d’appliquer la règle de façon constante et de vérifier chaque véhicule avant validation.
- Exclure une dépense sans vérifier le droit réel.
- Oublier de distinguer usage professionnel et personnel.
- Confondre justificatif incomplet et facture exploitable.
FAQ – Questions fréquentes sur la TVA du carburant
Peut-on récupérer la TVA sur l’essence pour tous les véhicules ?
Non, la récupération dépend du véhicule, de l’usage et de la condition fiscale applicable. Un véhicule utilitaire ouvre plus facilement ce droit qu’un véhicule de tourisme.
La règle est-elle la même pour l’essence et le gazole ?
Oui, la logique s’est rapprochée, mais le taux de récupération et les limites restent liés au type de véhicule et à la taxe indiquée sur la facture.
Quel justificatif faut-il conserver pour récupérer la TVA ?
Gardez la facture, la note de frais et la preuve de paiement. Sans ces pièces, la déclaration devient fragile et la récupération peut être refusée.
Comment savoir si une dépense de carburant est déductible ?
Vérifiez le lien avec l’activité, le véhicule utilisé et l’usage professionnel. Si la dépense sert l’entreprise, elle peut entrer dans la déduction.
Une entreprise peut-elle récupérer la TVA sur un véhicule de location ?
Oui, si le contrat, le véhicule et l’utilisation respectent la règle. La location ne bloque pas le droit, mais elle doit être justifiée.
Que faire en cas d’usage mixte, professionnel et personnel ?
Il faut exclure la part privée et ne récupérer que la fraction liée au professionnel. C’est la meilleure façon de sécuriser la récupération sur le long terme.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité