
Construire un budget prévisionnel étape par étape
 Noel
•
30 septembre 2026
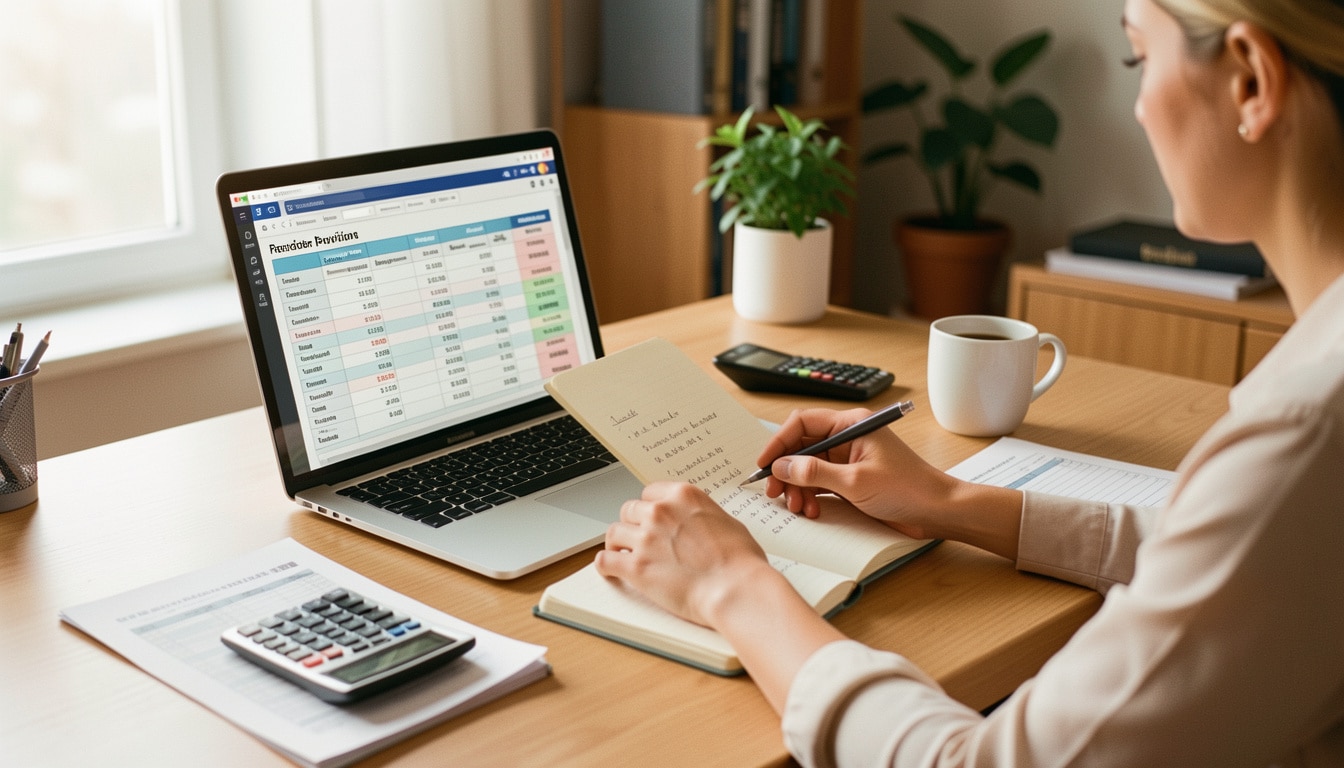
Quand vous devez décider vite, sans perdre de vue vos marges ni vos échéances, la visibilité financière devient un vrai levier. Le budget prévisionnel est un outil de pilotage qui vous aide à anticiper les recettes, les dépenses et les tensions de trésorerie avant qu’elles ne s’installent. Il permet de structurer vos hypothèses, de sécuriser vos choix et de garder une lecture claire de votre activité. Dans ce guide, vous allez comprendre sa définition, son utilité, sa méthode de construction et les erreurs à éviter pour bâtir un cadre vraiment utile.
Le budget prévisionnel sert à transformer une intuition en plan chiffré, puis en décisions concrètes. En pratique, il vous aide à savoir où vous allez, ce que vous pouvez financer et à quel moment ajuster le cap. Vous verrez aussi comment réunir les bonnes données, répartir les postes, suivre les écarts et adapter le document à votre contexte, que vous soyez dirigeant, porteur de projet ou responsable d’activité.
Comprendre la logique d’un budget avant de le construire
Avant de remplir un tableau, il faut comprendre ce que le budget raconte vraiment. Dans une entreprise, le budget n’est pas seulement un exercice financier : c’est une façon d’ordonner les choix, de relier un objectif à des moyens et d’anticiper l’année avec lucidité. Le budget prévisionnel donne une lecture claire de l’activité, alors que le réel arrive toujours avec ses écarts. C’est justement là que sa valeur apparaît.
Imaginez une petite entreprise qui ouvre en janvier avec 12 000 € de ventes espérées et 9 500 € de charges. Sans cadre prévisionnel, elle découvre trop tard que la trésorerie se tend dès mars. Avec un budget, le pilotage devient plus précis.
- Définition : un budget fixe un cadre chiffré pour une période donnée.
- Rôle : il aide à anticiper les recettes, les charges et les arbitrages.
- Usage : il sert au suivi interne, à la décision et à la communication financière.
- Différence avec le réalisé : le budget prévoit, le réel constate.
| Repère | Lecture utile |
|---|---|
| Prévision | Hypothèse de départ pour orienter le budget |
| Réalisé | Chiffres effectivement constatés |
| Trésorerie | Argent disponible à un instant donné |
Ce que recouvre vraiment la notion de prévision
Une prévision n’est pas une promesse, mais une estimation structurée. Elle repose sur un budget prévisionnel pensé pour éclairer la décision, pas pour figer l’avenir. Dans une entreprise, cette approche financière vous aide à tester plusieurs hypothèses, à mesurer un risque et à préparer un plan d’action. Le document devient alors un repère concret pour l’activité, surtout quand l’incertitude monte.
Pourquoi un cadre financier change la lecture d’une activité
Sans cadre, les chiffres restent dispersés. Avec un budget prévisionnel, vous reliez les ventes, les dépenses et la trésorerie dans une même logique financière. Ce regard change tout : vous voyez plus vite un déséquilibre, vous comprenez mieux l’impact d’une décision, et vous pouvez corriger avant que le problème ne s’installe sur le plan opérationnel.
Les données à réunir avant de chiffrer
Un bon chiffrage commence toujours par une donnée fiable. Avant de prévoir quoi que ce soit, il faut identifier ce qui existe déjà : factures, relevés, contrats, historiques de vente, devis, ou encore échanges avec le comptable. Cette base permet de comparer la situation passée et la situation visée, puis de construire un modèle plus crédible.
Pour éviter les angles morts, vous pouvez identifier les informations par poste, puis comparer les écarts avec vos hypothèses. Une donnée isolée dit peu de choses ; plusieurs données croisées racontent une situation plus juste. C’est aussi ce qui permet de prévoir avec méthode, sur un mois ou sur une période plus large.
- Historique des ventes ou des prestations sur 12 mois.
- Contrats en cours et engagements déjà signés.
- Relevés bancaires pour identifier les sorties récurrentes.
- Devis fournisseurs pour affiner chaque donnée de coût.
- Échanges avec le comptable pour valider les postes sensibles.
| Poste | Donnée à collecter |
|---|---|
| Ventes | Volumes, prix moyens, saisonnalité |
| Achats | Tarifs, fréquence, conditions |
| Frais fixes | Loyer, abonnements, assurances |
| Personnel | Salaires, charges, primes |
Par exemple, si votre activité a généré 4 800 € en moyenne sur les trois derniers mois, cette donnée historique devient un point d’appui utile pour estimer la suite, plutôt qu’un simple ressenti.
Les sources internes à ne pas oublier
Les documents internes sont souvent les plus parlants. Un outil de gestion, un modèle de suivi, les relevés de caisse et les tableaux de vente donnent déjà une base solide. En croisant ces données, vous pouvez identifier les écarts récurrents et comprendre ce qui pèse vraiment dans la situation financière.
Les repères externes pour fiabiliser les estimations
Les repères de marché complètent vos chiffres. Tarifs fournisseurs, tendances sectorielles, saisonnalité locale ou retours d’un expert-comptable permettent de comparer vos hypothèses à une réalité plus large. Cette comparaison évite de surévaluer un poste ou de sous-estimer un besoin.
Construire les recettes et les charges pas à pas
Le cœur du travail consiste à distinguer ce qui entre et ce qui sort. Une recette correspond à une entrée d’argent, une charge à une sortie liée au fonctionnement. À ce stade, il faut classer chaque poste sans précipitation, car un coût oublié peut fausser toute la lecture. Le budget prévisionnel devient alors un outil de structuration, pas seulement un tableau de chiffres.
Pensez en séquence : d’abord les recettes, puis les charges, ensuite les dépenses exceptionnelles et enfin les investissements. Cette logique aide à repérer le financement nécessaire et à éviter un faux équilibre. Si vous gérez un projet, cette méthode reste la même, même lorsque les montants changent.
- Recettes commerciales ou prestations facturées.
- Subventions, aides ou autres produits d’exploitation.
- Charges fixes comme le loyer ou les abonnements.
- Charges variables liées à l’activité et au volume vendu.
- Investissements à amortir ou à financer.
- Impôts, taxes et frais financiers éventuels.
Exemple simple : 18 000 € de recettes, 11 200 € de charges courantes et 2 500 € d’investissement donnent une lecture plus nette qu’un total global. Vous voyez immédiatement où se situe le coût principal et où se joue l’équilibre.
Schéma logique : recette principale → recettes complémentaires → charges fixes → charges variables → investissement → financement.
Décrire les recettes avec précision
Une recette doit être détaillée : montant, fréquence, origine et niveau de certitude. Plus vous êtes précis, plus la prévision gagne en solidité. Une recette récurrente n’a pas la même portée qu’une recette ponctuelle, et cette nuance change la lecture du budget.
Répartir les charges sans rien oublier
Les charges doivent être passées en revue une par une, du poste le plus visible au plus discret. Achat, fourniture, frais bancaires, transport, maintenance ou impôt : chaque dépense compte. Un coût minime peut sembler anodin, mais répété sur l’année, il pèse vite dans le budget.
Chiffrer mois par mois pour garder la maîtrise
Le suivi mensuel donne une vision beaucoup plus fine qu’un simple total annuel. En découpant l’année en période, vous repérez les tensions de trésorerie avant qu’elles ne bloquent la gestion. C’est souvent là que les surprises apparaissent : une facture encaissée en retard, un décaissement avancé, ou un investissement prévu trop tôt. Le budget prévisionnel prend alors une dimension très concrète.
Ce découpage par mois permet de lier les encaissements et les décaissements à la réalité du terrain. Vous pouvez ainsi vérifier si le bilan théorique reste cohérent avec le réel et ajuster la planification en conséquence.
| Mois | Encaissement | Décaissement |
|---|---|---|
| Janvier | 5 200 € | 4 100 € |
| Février | 4 300 € | 5 000 € |
| Mars | 6 000 € | 4 600 € |
- Découper chaque période pour suivre les mouvements.
- Vérifier le décalage entre entrée et sortie d’argent.
- Anticiper les pics de dépense ou de faible recette.
- Adapter la gestion dès qu’un écart apparaît.
Par exemple, une facture réglée en avril mais encaissée seulement en juin crée une tension visible dès le mois d’avril. Sans suivi mensuel, le problème reste caché.
Pourquoi le suivi mensuel révèle les tensions de trésorerie
Le suivi par mois met en lumière ce que le total annuel masque. Une trésorerie confortable en fin d’année peut cacher un manque de liquidité au milieu du parcours. En pratique, cette lecture aide à mieux gérer les délais de paiement et les besoins temporaires.
Comment relier le tableau à la réalité du terrain
Le tableau doit rester vivant. Si une commande est reportée ou si une dépense augmente, vous devez l’intégrer vite. C’est cette discipline qui transforme une planification théorique en outil de gestion réellement utile.
Vérifier l’équilibre et ajuster les hypothèses
Une fois les chiffres posés, il faut tester leur cohérence. La prévision n’a de valeur que si le résultat attendu reste crédible face à la réalité probable. Pour cela, vous comparez les hypothèses, vous mesurez les écarts possibles et vous vérifiez si le dirigeant peut prendre une décision avec suffisamment de marge. Le budget prévisionnel devient alors un vrai support d’aide au choix.
Le plus souvent, un comptable regarde d’abord les points sensibles : niveau de vente, coût des achats, rythme d’encaissement et niveau de charge fixe. Si un poste paraît trop optimiste, il faut le corriger avant de valider le document.
- Comparer les recettes attendues aux charges prévues.
- Mesurer la marge de sécurité disponible.
- Tester un scénario prudent, central et optimiste.
- Vérifier la cohérence avec les capacités réelles.
- Contrôler si le résultat couvre les besoins de financement.
Exemple : si vous prévoyez 24 000 € de recettes mais que le marché n’en supporte vraisemblablement que 20 000 €, l’écart de 4 000 € doit être corrigé. Ce n’est pas un échec, c’est un ajustement utile.
| Scénario | Lecture |
|---|---|
| Prudent | Hypothèses basses pour sécuriser le budget |
| Central | Hypothèses les plus probables |
| Optimiste | Hypothèses hautes à surveiller |
Quand le budget devient crédible
Le budget devient crédible quand les hypothèses sont argumentées, les postes vérifiés et les écarts expliqués. À ce stade, la prévision cesse d’être un simple souhait : elle devient un résultat de travail, appuyé sur des données et des arbitrages clairs.
Que faire si les chiffres ne tiennent pas
Si le résultat reste fragile, il faut revoir les volumes, décaler un investissement ou réduire une charge. Le but n’est pas d’embellir le document, mais de retrouver un équilibre utile pour la décision.
Adapter le document au contexte de l’organisation
Chaque entreprise a sa propre logique, et un même modèle ne convient pas à tous les cas. Un professionnel en création n’a pas les mêmes besoins qu’une structure déjà lancée. Le budget prévisionnel doit donc s’ajuster au projet, au financement recherché et au niveau de détail attendu par le comptable ou le dirigeant.
Dans une entreprise, on peut suivre la rentabilité, alors que dans un projet, on cherche surtout à sécuriser les moyens. Une association, elle, regarde souvent l’équilibre entre ressources et dépenses de fonctionnement. Le bon plan dépend donc du cas traité.
- Création d’entreprise : focus sur le démarrage et les besoins initiaux.
- Activité déjà lancée : suivi de la performance et de la gestion.
- Projet spécifique : suivi par phase et par lot.
- Association : équilibre entre cotisations, subventions et dépenses.
- Entreprise de services : poids des charges fixes et du temps vendu.
- Entreprise commerciale : rotation des achats et du stock.
Exemple comparatif : une entreprise de conseil suit surtout ses honoraires, une association regarde ses cotisations, et un projet événementiel surveille ses dépenses par étape. Le financement et le plan de suivi changent donc selon le besoin.
Pour une entreprise en création
Au démarrage, l’entreprise doit surtout estimer les besoins de départ : dépôt, matériel, communication et trésorerie de sécurité. Le modèle sert alors à convaincre et à préparer les premiers mois d’activité.
Pour un projet ou une activité déjà lancée
Quand l’activité existe déjà, le document devient un outil de pilotage. Il aide à comparer les résultats, à ajuster le financement et à vérifier si le plan reste cohérent avec la réalité du terrain.
Suivre, corriger et faire vivre le budget dans le temps
Un budget n’est utile que s’il évolue. Pour rester fiable, l’outil doit être comparé au réel, puis corrigé dès qu’un écart se confirme. C’est ce suivi qui permet au dirigeant de garder une vision claire, de prendre une décision rapide et de ne pas subir les chiffres.
Dans la pratique, beaucoup d’équipes travaillent encore sur Excel, parce que cet outil reste souple et facile à partager. Mais un simple fichier ne suffit pas sans discipline de mise à jour. Le budget prévisionnel doit vivre au rythme de la gestion.
- Comparer régulièrement les chiffres attendus et les chiffres constatés.
- Actualiser les hypothèses après chaque écart important.
- Suivre les postes sensibles avec une fréquence fixe.
- Conserver une trace des corrections pour lire le bilan.
- Adapter la planification si la situation change.
Exemple : si les ventes sont inférieures de 12 % en avril, vous pouvez revoir les recettes de mai et réduire une dépense non prioritaire. Cette correction rapide évite une dérive plus large.
Les bons réflexes pour actualiser régulièrement
Actualiser, c’est dater, comparer et corriger. Vous pouvez le faire chaque mois, ou après un événement marquant. Cette routine renforce la fiabilité du budget et améliore la planification sur la durée.
Les outils simples pour garder une vision claire
Un tableur bien construit, quelques formules et un suivi partagé peuvent déjà faire beaucoup. L’objectif n’est pas la complexité, mais la lisibilité. Avec un outil adapté, vous gardez le contrôle sans alourdir la gestion.
FAQ – Questions fréquentes sur la construction budgétaire
À quoi sert un document de prévision financière ?
Il sert à anticiper le budget, à estimer la trésorerie et à préparer les décisions. Pour une entreprise ou un projet, il donne un cadre clair sur les recettes, les dépenses et la charge globale.
Quelle différence entre prévision et réalisé ?
La prévision correspond à ce que vous attendez ; le réalisé correspond à ce qui s’est vraiment passé. Le budget prévisionnel sert donc de repère, puis le réel permet de mesurer les écarts.
Faut-il construire un suivi mensuel ou annuel ?
Les deux sont utiles, mais le suivi mensuel est souvent plus fin pour la trésorerie. Sur une année, le budget donne une vue d’ensemble ; sur un mois, il révèle les tensions et les décalages.
Quelles charges ne faut-il jamais oublier ?
Il faut intégrer les charges fixes, les charges variables, les frais bancaires, les abonnements, les salaires, les cotisations et les dépenses exceptionnelles. Un budget incomplet fausse vite la lecture du réel.
Comment rendre un tableau plus fiable ?
En croisant plusieurs sources, en comparant avec les données passées et en utilisant un modèle simple. Un comptable peut aussi aider à sécuriser le budget et à vérifier les hypothèses les plus sensibles.
Un modèle Excel suffit-il pour démarrer ?
Oui, pour commencer, un modèle Excel bien structuré suffit souvent. Il permet de poser le budget, de suivre la trésorerie et de tester un projet sans outil complexe.
Quand faut-il mettre à jour les chiffres ?
Dès qu’un écart devient significatif : vente retardée, dépense imprévue, nouveau financement ou changement d’activité. En pratique, une mise à jour mensuelle du budget reste un bon rythme.
Vous aimerez aussi
 Trésorerie

 Trésorerie
 Trésorerie
 Trésorerie